1. 课程导入
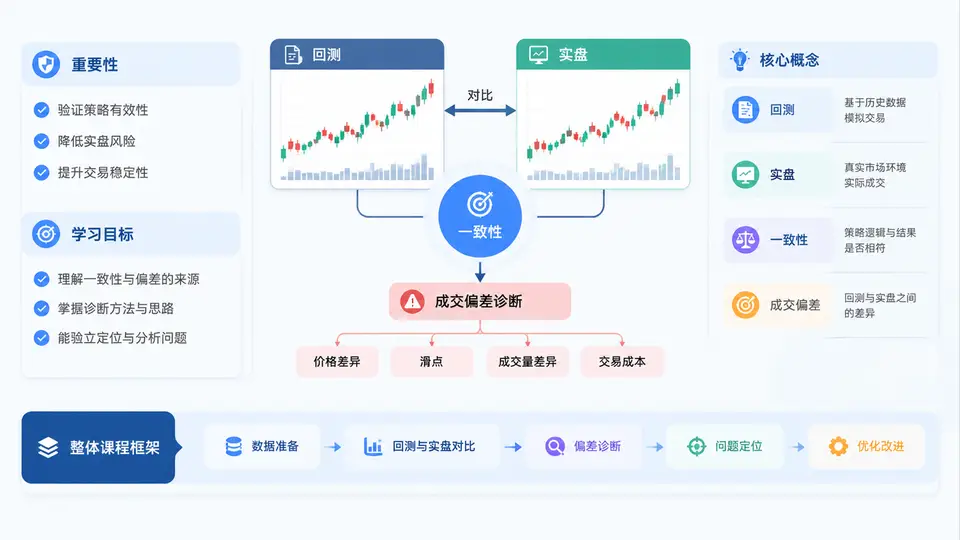
在量化交易的学习与实践中,回测几乎是所有人接触策略的第一站。我们用历史数据验证想法,用净值曲线判断优劣,用夏普比率、最大回撤等指标筛选策略。然而,真正进入实盘后,很多交易者会遇到一个令人困惑的现象:回测中表现优异的策略,实盘却频繁亏损;回测中稳定的收益曲线,实盘却出现剧烈波动。这种差异,正是本课程要解决的核心问题——回测与实盘的一致性。
本课程不是简单地教大家“如何写回测”,而是聚焦于一个更贴近实战的目标:诊断回测与实盘之间的成交偏差,并建立可复现、可验证、可迭代的一致性评估体系。第1章作为导入,将帮助大家建立整体认知框架,明确学习目标,理解核心概念,并为后续30章的学习打下基础。
1.1 为什么回测与实盘一致性如此重要
回测的本质是用历史数据模拟策略在未来可能的表现。它建立在若干假设之上:成交价格可获取、成交量充足、交易成本可控、市场冲击可忽略、数据无未来函数等。一旦这些假设在实盘中不成立,回测结果就会失真。更严重的是,如果交易者没有意识到这种失真,就会把“回测幻觉”当成真实能力,导致资金管理失控。
一致性问题的危害体现在三个层面:
- 策略评估失真:回测夏普比率高,实盘却持续回撤,无法判断是策略失效还是执行偏差。
- 资金曲线断裂:回测最大回撤20%,实盘却出现40%以上的回撤,超出风险预算。
- 迭代方向错误:把执行问题误判为信号问题,不断优化信号,却始终无法改善实盘表现。
核心观点:回测与实盘的差异不是“正常误差”,而是需要被量化、归因和管理的系统性偏差。一致性诊断的目标,是把“不可解释的差异”变成“可定位、可修复的工程问题”。
1.2 学习目标
完成本课程后,大家应当具备以下能力:
- 理解回测与实盘一致性的完整分析框架,能够区分信号偏差、执行偏差、成本偏差和数据偏差。
- 掌握成交偏差的诊断方法,包括滑点分析、成交率统计、延迟归因和冲击成本估算。
- 能够搭建一致性评估指标,如回测-实盘收益差、成交价差分布、换手率偏差等。
- 能够定位常见问题,如未来函数、幸存者偏差、过拟合、撮合逻辑不一致等。
- 能够设计可复现的实盘验证流程,把回测、仿真、小资金实盘、正式实盘串联起来。
1.3 核心概念
在进入具体技术细节之前,先明确几个贯穿全课程的核心概念:
| 概念 | 含义 | 典型影响 |
|---|---|---|
| 回测一致性 | 回测结果与实盘结果在收益、风险、成交等维度的吻合程度 | 决定策略评估是否可信 |
| 成交偏差 | 回测假设成交价/成交量与实盘实际成交之间的差异 | 直接侵蚀策略收益 |
| 滑点 | 预期成交价与实际成交价之间的差额 | 高频策略中可能吞噬全部利润 |
| 未来函数 | 回测中使用了当时无法获得的信息 | 导致回测虚高,实盘无法复现 |
| 撮合逻辑 | 回测引擎模拟订单成交的规则 | 与交易所实际撮合不一致时产生系统性偏差 |
| 冲击成本 | 大额订单对市场价格造成的不利影响 | 资金规模越大,偏差越显著 |
这些概念之间不是孤立的。例如,撮合逻辑不一致会放大滑点,滑点又会加剧冲击成本,最终表现为回测与实盘的收益差。因此,诊断时必须系统性地看待。
1.4 整体课程框架
本课程共30章,按照“认知—诊断—修复—验证”的主线展开:
- 第一部分:认知与框架(第1-5章)——建立一致性分析的整体视角,理解偏差来源分类。
- 第二部分:数据与回测引擎诊断(第6-12章)——排查未来函数、幸存者偏差、复权处理、撮合逻辑等问题。
- 第三部分:成交偏差量化(第13-20章)——滑点建模、成交率分析、延迟归因、冲击成本估算。
- 第四部分:实盘验证与迭代(第21-27章)——仿真交易、小资金验证、实盘监控、偏差归因流程。
- 第五部分:综合案例与体系落地(第28-30章)——完整案例复盘,建立团队级一致性管理规范。
学习建议:如果你目前还没有实盘经验,建议在每章学习后,用模拟盘或仿真环境复现本章提到的偏差场景。一致性诊断是一门“手感”很强的技能,只看不练很难真正掌握。
1.5 一个典型场景:回测很好,实盘却亏钱
假设某策略在回测中年化收益30%,最大回撤15%,夏普比率1.8。实盘运行三个月后,年化收益变为-5%,最大回撤达到22%。交易者第一反应往往是“策略失效了”,但真正的原因可能有很多:
回测假设:
  成交价 = 当日收盘价
  成交量 = 无限
  手续费 = 万分之三
  滑点 = 0

实盘情况:
  信号在收盘后计算,次日开盘下单
  开盘价与昨日收盘价存在跳空
  部分小市值股票成交量不足,订单未完全成交
  实际滑点平均千分之二
  冲击成本随资金规模上升
在这个例子中,策略信号本身可能并没有失效,但执行层面的偏差已经足以把正收益变成亏损。如果没有一致性诊断能力,交易者可能会错误地放弃一个本来有效的策略,或者继续在一个执行不可行的策略上浪费时间和资金。
常见误区:把回测与实盘的差异简单归因于“市场变了”。市场确实会变,但在大多数情况下,差异首先来自回测假设与实盘条件的不匹配。先排查工程问题,再讨论市场适应性问题,是更高效的诊断顺序。
1.6 本章小结与复盘要点
本章作为课程导入,核心是建立三个认知:
- 一致性是策略可信度的前提。没有一致性验证,回测指标再漂亮也不能作为实盘决策依据。
- 偏差是可分解、可量化的。成交偏差、成本偏差、数据偏差、执行偏差各有对应的诊断方法。
- 诊断需要系统框架。本课程后续章节将沿着“认知—诊断—修复—验证”的主线逐步展开。
在进入下一部分之前,建议你回顾自己曾经做过的回测或实盘项目,尝试回答一个问题:我的回测中,成交价和成交量是如何假设的?这些假设在实盘中成立吗?这个问题的答案,往往就是一致性诊断的起点。