3. 可疑交易识别
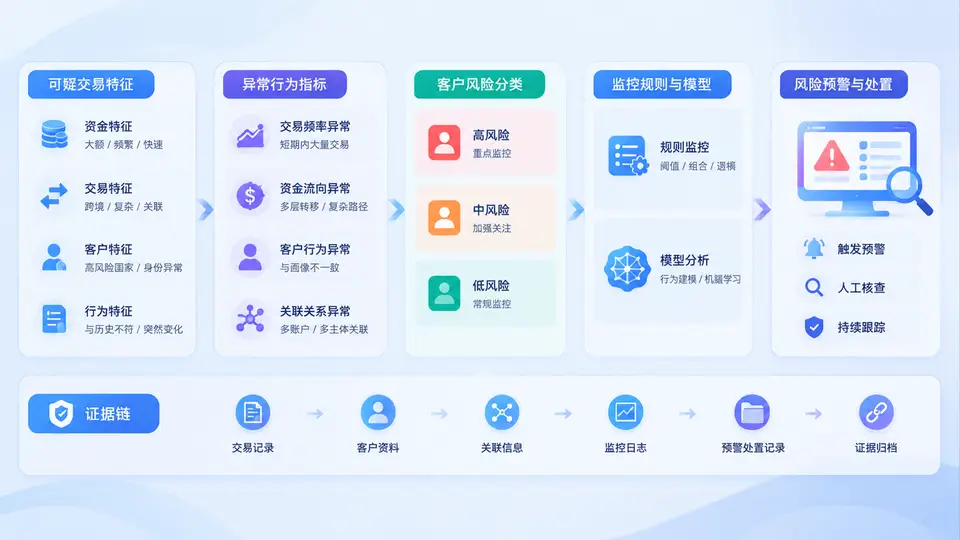
可疑交易识别是反洗钱工作的核心环节,也是后续证据链构建的起点。识别不准,证据链就会建立在错误的方向上;识别过宽,则会造成大量无效报告,稀释真正有价值的线索。本节围绕四个关键维度展开:可疑交易特征、异常行为指标、客户风险分类,以及交易监控规则与模型,帮助学员建立一套可落地、可解释、可追溯的识别框架。
一、核心原理:从“特征”到“风险”的递进逻辑
可疑交易识别的本质,是在海量交易中寻找与客户身份、职业、经营规模、历史行为不相匹配的资金活动。其判断逻辑不是单一阈值,而是“特征—指标—风险—规则”的递进结构:
- 可疑交易特征:描述交易本身的可疑外观,如金额、频率、流向、时间、对手方等。
- 异常行为指标:描述客户行为模式的变化,如突然活跃、分散转入集中转出、频繁变更联系方式等。
- 客户风险分类:将客户按固有风险划分为高、中、低,决定监控强度和尽调深度。
- 交易监控规则与模型:将上述内容转化为可执行的规则、阈值和模型评分,实现系统化识别。
关键原则:可疑交易识别不是“有罪推定”,而是“合理怀疑”。报告的是“可疑”,不是“违法”。因此,识别过程必须保留判断依据和排除理由,这正是证据链的雏形。
二、可疑交易特征与异常行为指标
可疑交易特征通常可以从以下维度观察:
| 维度 | 典型可疑特征 | 证据链关注点 |
|---|---|---|
| 金额 | 接近但低于报告阈值、整数大额、频繁拆分 | 交易流水、拆分时间间隔、账户余额变化 |
| 频率 | 短期内高频交易、夜间集中交易 | 时间戳、IP/设备日志、登录记录 |
| 流向 | 资金快进快出、多层流转、跨境往返 | 对手方信息、账户层级图、跨境报文 |
| 对手方 | 与高风险地区、空壳公司、个人卡频繁往来 | 对手方尽调资料、工商信息、制裁名单比对 |
| 行为 | 突然改变交易习惯、代理操作、多人共用设备 | 设备指纹、操作日志、视频监控、授权记录 |
异常行为指标则更强调“变化”和“不一致”。例如,一个长期只有工资入账的账户,突然出现多笔来自不同省份的个人转账,并在当天集中转出至同一账户,这就同时触发了“频率异常”“流向异常”和“对手方异常”。
实操提示:在记录异常行为时,建议采用“基线—偏离—解释”三段式:先描述客户正常基线,再指出偏离事实,最后记录是否已排除合理原因。这种写法在后续撰写STR/SAR时可直接复用。
三、客户风险分类与监控规则设计
客户风险分类是监控规则的前提。通常采用风险矩阵,将客户固有风险与业务风险结合:
- 高风险:政治公众人物、现金密集型行业、跨境复杂结构、制裁关联地区。
- 中风险:普通企业账户、频繁跨境但结构清晰、非居民个人。
- 低风险:本地工资账户、长期稳定交易、政府或上市公司。
在此基础上,交易监控规则可分为阈值规则、行为规则和模型评分三类。以下是一个简化的规则配置示例:
rule_id: R001
rule_name: 单日累计现金存入超阈值
condition:
  transaction_type: CASH_DEPOSIT
  sum_amount: >= 50000
  window: 1d
risk_level: HIGH
action: 生成可疑交易预警

rule_id: R002
rule_name: 分散转入集中转出
condition:
  inbound_count: >= 5
  inbound_sources: distinct
  outbound_count: <= 2
  window: 3d
risk_level: HIGH
action: 生成可疑交易预警并冻结复核

rule_id: R003
rule_name: 夜间高频交易
condition:
  transaction_time: 00:00-05:00
  transaction_count: >= 10
  window: 1d
risk_level: MEDIUM
action: 人工复核
模型评分则更灵活,通常结合多个弱指标加权。例如,将“夜间交易”“跨境对手方”“设备变更”“金额拆分”分别赋分,总分超过阈值即触发预警。模型的价值在于发现单条规则无法覆盖的组合模式,但必须保留可解释性,否则难以在证据链中说明“为什么可疑”。
四、案例与复盘:一次典型的可疑交易识别
某客户为本地小超市经营者,账户长期为日常流水,单笔金额多在几百至几千元。某月突然出现以下变化:
- 连续三天,每天收到来自不同省份的10余笔个人转账,单笔约4900元;
- 当天夜间,资金集中转出至一个异地公司账户;
- 客户手机银行登录IP从本地变为境外;
- 客户拒绝说明资金来源,仅称“朋友还款”。
系统触发R002规则,同时模型评分因“夜间交易”“跨境IP”“分散转入集中转出”叠加而升高。人工复核时,调取了账户流水、登录日志、设备指纹和客户尽调记录,发现该客户经营规模与交易金额严重不符,且无法提供合理说明。最终形成可疑交易报告,并保留完整证据链。
常见误区:只依赖系统预警,不做人工判断;只记录“可疑”,不记录“排除理由”;规则阈值长期不更新,导致误报率过高;模型评分不保留特征贡献,导致报告无法解释。这些都会削弱证据链的可信度。
五、方法流程与落地要点
建议将可疑交易识别流程固化为以下步骤:
- 数据采集:交易流水、客户尽调、设备日志、对手方信息。
- 规则与模型运行:按客户风险等级配置不同监控强度。
- 预警分级:高、中、低,分别对应不同复核时限。
- 人工复核:核实交易背景,记录判断依据和排除理由。
- 报告与归档:形成STR/SAR,保留证据链索引。
- 反馈优化:根据复核结果调整规则阈值和模型权重。
整个过程中,最关键的是“可追溯”:每一个预警、每一次判断、每一条排除理由,都应当能够被后续审计或监管检查还原。可疑交易识别不是一次性动作,而是持续迭代的风险管理闭环。