3. 资金归集核心概念
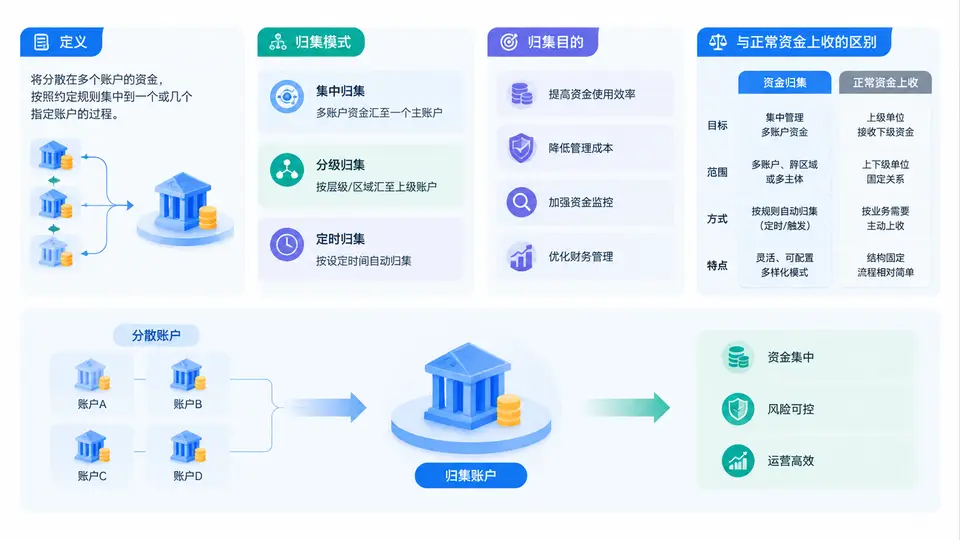
在对公账户资金监测中,“资金归集”是一个高频出现、却极易被误判的概念。很多初入反洗钱或账户风控岗位的同事,一看到多个账户向同一账户集中转入资金,就本能地标记为“归集可疑”。这种判断过于粗糙。要准确识别归集行为,必须先厘清它的定义、模式、目的,以及它与企业正常资金上收之间的本质差异。本节围绕这四个核心问题展开,帮助大家建立可落地的判断框架。
一、归集的定义:不是简单的“钱往一处走”
资金归集,是指资金控制人通过事先约定的规则,将分散在多个账户中的资金,按照既定频率和路径,集中划转至一个或少数几个核心账户的行为。它的关键特征有三个:主动性、规则性、集中性。
- 主动性:归集是由资金控制人主动发起或授权发起的,不是偶发的、被动的收款。
- 规则性:归集通常有明确的时间规律(如每日日终、每周一)、金额规律(如留底归集、全额归集)或路径规律(如固定从A、B、C归集到D)。
- 集中性:资金最终流向一个或少数几个“资金池”账户,形成集中调拨能力。
因此,判断一笔或一组交易是否构成归集,不能只看“多个账户向一个账户转账”这一表面现象,而要看是否存在持续、有规则、可预期的集中划转。偶发的、一次性的多对一转账,可能只是正常的货款结算或借款归还,不应直接等同于归集。
二、归集模式:从树状到网状,识别路径是关键
在实际业务中,归集模式多种多样,但可以归纳为以下几种典型结构。理解模式,是为了在流水中快速还原资金路径。
| 归集模式 | 结构特征 | 典型场景 | 识别要点 |
|---|---|---|---|
| 树状归集 | 多级账户逐层向上归集,最终汇入根账户 | 集团子公司→区域公司→集团总部 | 层级清晰,每层有固定上收关系 |
| 星型归集 | 多个分散账户直接归集到一个核心账户 | 连锁门店→总部账户 | 核心账户入账笔数多、来源固定 |
| 网状归集 | 多个账户之间交叉归集,路径复杂 | 关联企业互转、资金池调拨 | 路径不固定,需图谱分析 |
| 定时归集 | 按固定时间自动划转,如日终、周末 | 现金管理平台、银企直联 | 时间戳高度规律,金额多为留底归集 |
| 触发归集 | 达到约定余额或条件后自动上收 | 资金池超限归集 | 金额阈值明显,触发条件可回溯 |
在实战中,树状和星型归集最容易识别,因为路径单一、规律明显;网状归集则最具迷惑性,往往需要借助账户关联图谱和时序分析才能还原。建议在分析时先画出资金流向草图,再对照上表归类,避免一上来就陷入单笔交易的细节。
三、归集目的:合法与非法,动机决定性质
归集本身是中性的。企业归集资金,通常出于以下合法目的:
- 提高资金使用效率:将分散沉淀资金集中,减少闲置,统一调拨。
- 降低财务成本:集中管理后减少贷款规模,降低利息支出。
- 强化内部控制:总部统一收付,防止分支机构私设小金库。
- 满足银行现金管理要求:银企直联、资金池产品天然带有归集功能。
但归集也常被用于非法目的,例如:
- 电信诈骗资金归集:将多个受害人账户资金快速归集到一级、二级卡,再分散转出。
- 赌博平台资金归集:将分散的充值款归集到平台控制账户。
- 虚开发票资金回流:通过归集制造虚假交易流水,掩盖资金真实来源。
- 逃避监管:通过归集将资金集中后,再以“投资款”“货款”名义转出,切断追踪链条。
关键提醒:不能因为“归集”二字就定性可疑。必须结合归集目的、账户主体关系、资金最终去向综合判断。合法归集与非法归集在流水形态上可能高度相似,区别往往在于主体真实性、交易背景和最终资金用途。
四、归集与正常资金上收的区别:四个维度拆解
这是本节最容易混淆、也最需要讲透的部分。很多误判源于把“正常资金上收”直接当成“归集”。两者在形式上都是资金向上集中,但在业务逻辑和风险含义上差异显著。
| 对比维度 | 资金归集 | 正常资金上收 |
|---|---|---|
| 主体关系 | 归集方与被归集方可能无真实股权或业务关系 | 通常存在明确的集团、总分、母子或连锁管理关系 |
| 交易背景 | 背景模糊,常无对应合同、发票或业务单据 | 有真实业务背景,如销售回款、门店营收上缴 |
| 频率与金额 | 频率异常高或极不规律,金额常为整数或接近全额 | 频率与经营周期匹配,金额与营收规模相符 |
| 资金去向 | 归集后快速分散转出,去向不明或跨行跨地区 | 归集后用于统一支付、采购、工资等正常经营支出 |
| 账户特征 | 账户开立时间短、无实际经营痕迹、网银IP集中 | 账户有持续经营流水、纳税记录、社保缴纳等 |
为了更直观地理解,可以看一个简化场景。某连锁餐饮企业有12家门店,每家门店每日将营业收入扣除备用金后上缴总部账户,这是典型的正常资金上收。流水表现为:每日22:00左右,12个账户向总部账户转入金额不等的款项,备注多为“营收上缴”,总部账户随后用于支付供应商货款和员工工资。
而另一个场景:某账户在3天内收到来自不同省份的27个个人账户转入资金,每笔金额多为4999元、9999元,随后该账户在夜间将资金集中转出至3个陌生对公账户。这属于典型的可疑归集,因为主体无关联、金额刻意规避阈值、时间异常、去向不明。
实战口诀:看关系、看背景、看规律、看去向。四看之中,只要有两项以上异常,就应纳入重点核查,而不是仅凭“多对一”就下结论。
五、常见误区与复盘
在实际工作中,以下误区反复出现,值得警惕:
- 误区一:多对一就是归集。 正确做法是结合时间跨度和规则性判断,单次多对一可能只是正常结算。
- 误区二:归集一定可疑。 集团资金池、连锁上收都是合法归集,关键看背景和去向。
- 误区三:只看归集端,不看转出端。 归集后的分散转出往往才是风险核心,必须两端联动分析。
- 误区四:忽略账户生命周期。 新开账户短期内高频归集,风险权重应显著提高。
复盘时建议采用如下检查清单,逐项打勾,避免遗漏:
归集行为核查清单:
[ ] 归集方与被归集方是否存在股权、管理或业务关系?
[ ] 归集是否有合同、发票、营收报表等背景支撑?
[ ] 归集时间、频率、金额是否与经营周期匹配?
[ ] 归集后资金去向是否清晰、是否用于正常经营?
[ ] 账户开立时间、网银IP、设备指纹是否异常?
[ ] 是否涉及跨省、跨行、夜间高频等风险特征?
[ ] 是否与已知可疑账户或案件存在关联?