1. 课程导入
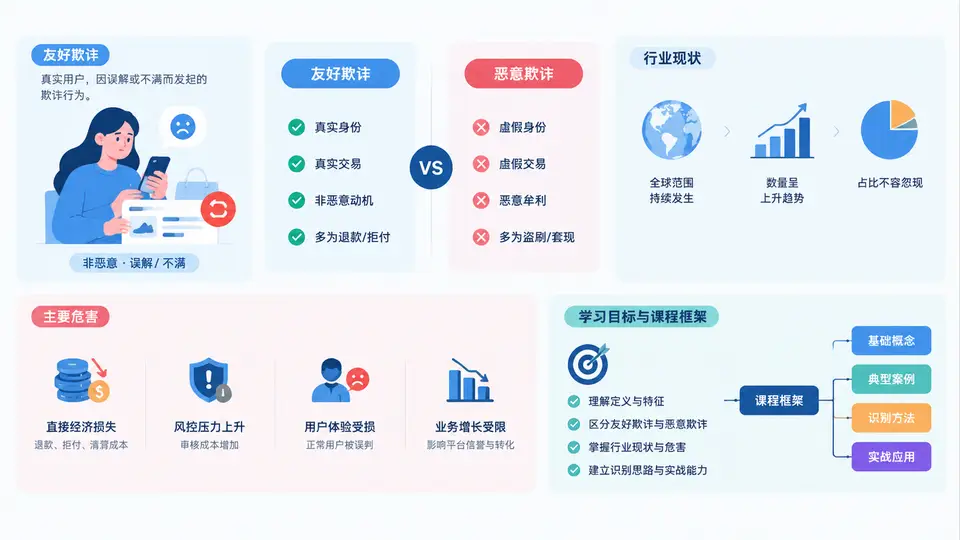
在支付风控与交易纠纷处理领域,有一类欺诈长期被低估:持卡人本人完成了支付、收到了商品或服务,事后却以“未授权交易”“未收到货”“商品与描述不符”等理由向发卡行发起拒付(Chargeback)。这类行为被称为友好欺诈(Friendly Fraud),也叫“第一方欺诈”或“善意欺诈”——名字里的“友好”极具讽刺意味,它描述的并非善意,而是由真实持卡人本人发起的、伪装成受害者的欺诈。
1.1 友好欺诈的定义与本质
友好欺诈的核心特征是:交易真实发生,持卡人身份真实,但拒付理由不真实。它与传统盗刷的关键区别在于“谁在说谎”。传统欺诈中,持卡人是受害者,攻击者盗用了其卡号;友好欺诈中,持卡人本人就是发起方,商户才是真正的受害者。
从风控视角看,友好欺诈的本质是拒付权利被滥用。发卡行为了保护消费者,建立了相对宽松的拒付机制;而部分持卡人利用这一机制,把已完成的消费“退回”给自己,形成事实上的“白拿”。
1.2 与恶意欺诈的区别
理解友好欺诈,最有效的方式是与恶意欺诈(盗刷、伪卡、账户接管)做对比。二者在作案主体、识别信号、举证责任和处置策略上都有显著差异。
| 对比维度 | 友好欺诈 | 恶意欺诈 |
|---|---|---|
| 发起主体 | 真实持卡人本人 | 第三方攻击者 |
| 交易真实性 | 交易真实、商品已交付 | 交易多为伪造或盗用 |
| 典型理由 | 未收到货、未授权、描述不符 | 卡被盗、卡丢失、账户被盗 |
| 识别信号 | 历史良好、地址匹配、物流签收 | IP异常、设备异常、短时高频 |
| 举证重点 | 交付凭证、沟通记录、使用日志 | 身份验证、设备指纹、行为轨迹 |
| 处置策略 | 抗辩举证、客户沟通、黑名单 | 拦截、封禁、报警 |
需要强调的是,二者并非完全割裂。部分账户接管案件在后期也会演变为友好欺诈式拒付,因此风控系统需要同时覆盖两类信号。
1.3 行业现状与危害
友好欺诈在电商、数字订阅、虚拟商品、在线教育、SaaS 等领域尤为高发。原因在于:这些场景交付快、留痕弱、客单价适中,持卡人发起拒付的心理成本低,而商户举证难度大。
其危害是多层次的:
- 直接资金损失:商户不仅损失货款,还要承担拒付手续费,通常每笔 15~50 美元不等。
- 拒付率超标风险:卡组织对商户设有拒付率阈值,超标会触发监控计划,甚至被限制收单。
- 运营成本上升:客服、举证、申诉团队需要投入大量人力处理纠纷。
- 风控误伤:为防友好欺诈而收紧策略,可能误拒优质客户,损害转化率。
1.4 核心原理:拒付流程中的博弈
要识别友好欺诈,必须先理解拒付的完整链路。一次典型拒付会经历以下阶段:
- 持卡人向发卡行提出拒付申请,给出理由代码(Reason Code)。
- 发卡行受理并暂时从商户账户扣款。
- 商户收到拒付通知,在规定时限内提交抗辩材料(Representment)。
- 发卡行裁定,可能支持商户(拒付撤销)或维持拒付。
- 若仍不服,可进入卡组织仲裁(Arbitration)。
友好欺诈的识别窗口,主要集中在第 3 步之前。商户需要在收到拒付通知的短时间内,快速判断这是“真实服务纠纷”还是“恶意套利”,并决定是否抗辩。
拒付通知示例(简化):
reason_code: 13.1
reason_desc: Merchandise/Services Not Received
transaction_id: TXN-20240517-88231
amount: 299.00 USD
card_last4: 4412
dispute_deadline: 2024-06-01
evidence_required: proof_of_delivery, customer_communication
1.5 典型场景与案例
以下三个场景在实战中极为常见:
- 数字商品“未收到”:用户购买在线课程后立即下载并观看,随后以“未收到服务”为由拒付。商户若能提供登录日志、观看时长、下载记录,抗辩成功率显著提升。
- 物流签收后否认:用户本人签收包裹,却声称“未收到货”。此时签收凭证、配送照片、GPS 记录是关键证据。
- 订阅“忘记取消”:用户连续订阅数月后,声称“从未授权续费”。这类案件需要展示订阅确认邮件、续费提醒和用户主动使用记录。
1.6 学习目标与课程框架
本课程围绕“识别—举证—处置—优化”的闭环展开,帮助学员建立可落地的友好欺诈应对能力。学完本课程,你将能够:
- 准确区分友好欺诈与恶意欺诈,理解其行为特征与识别信号。
- 掌握拒付理由代码的解读方法,快速判断案件类型。
- 建立证据采集与抗辩材料的标准流程。
- 设计针对友好欺诈的风控规则与客户沟通策略。
- 通过数据复盘持续降低拒付率与资金损失。