3. 滑动窗口核心概念
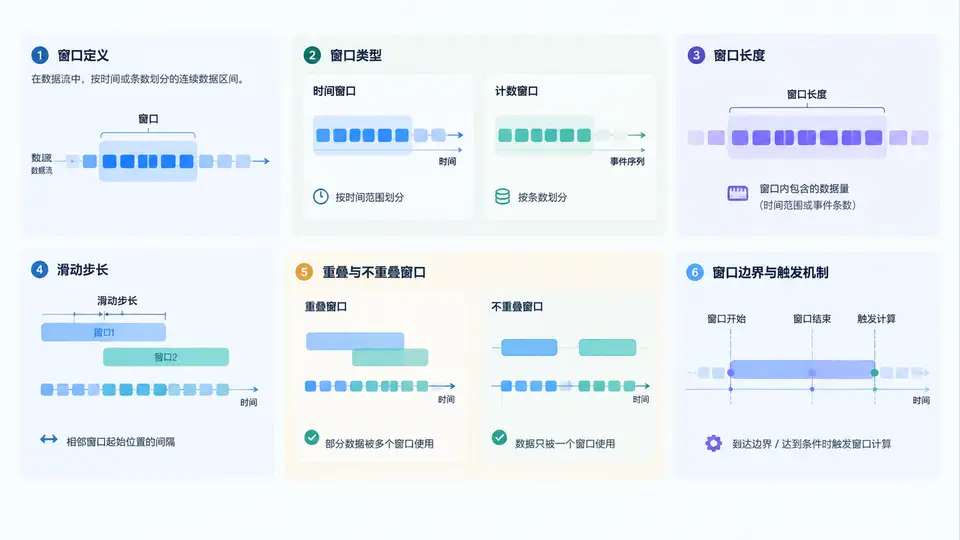
在实时交易风控、反欺诈与异常检测系统中,滑动窗口是连接“原始事件流”与“可计算特征”的桥梁。没有窗口,事件只是无穷无尽的点;有了窗口,才能把点聚合成金额、频次、离散度等可用于评分的统计量。本节围绕六个核心概念展开:窗口定义、窗口类型、窗口长度、滑动步长、重叠与不重叠窗口、窗口边界与触发机制,帮助你在工程实现中做出正确选择。
一、窗口定义:把无限流切成有限可计算单元
窗口定义的本质,是给事件流指定一个“观察范围”。这个范围通常由时间或事件数量界定,并决定哪些事件参与本次聚合。形式化地说,一个窗口可表示为 W = [start, end),左闭右开,避免相邻窗口在边界上重复计入同一事件。对于交易场景,窗口内常见聚合量包括:交易笔数、交易金额总和、平均金额、最大金额、失败率、设备/IP 去重数等。
窗口定义必须回答三个问题:按什么划分(时间还是计数)、包含哪些事件(边界规则)、何时输出结果(触发机制)。这三者共同决定特征是否可复现、是否与离线训练一致。
二、窗口类型:时间窗口、计数窗口与会话窗口
常见窗口类型有三类,选择取决于业务语义与数据到达特征:
- 滚动时间窗口(Tumbling Time Window):固定长度、不重叠,如每 5 分钟统计一次交易金额。实现简单,适合报表与固定周期风控。
- 滑动时间窗口(Sliding Time Window):固定长度、按步长滑动,窗口之间可重叠。例如长度 10 分钟、步长 1 分钟,用于“最近 10 分钟交易笔数”这类连续评分特征。
- 计数窗口(Count Window):按事件数量划分,如每 100 笔交易或最近 50 笔交易。对流量波动不敏感,但时间语义弱,需警惕突发流量导致窗口跨越时间过长。
- 会话窗口(Session Window):按活动间隙合并,如用户 30 分钟无交易则关闭会话。适合行为序列分析,但实现复杂度高,实时评分中较少作为主特征。
三、窗口长度与滑动步长:特征灵敏度与计算成本的平衡
窗口长度(Window Size)决定观察的历史跨度,滑动步长(Slide / Step)决定结果更新频率。二者共同决定重叠程度与计算开销。设窗口长度为 L,步长为 S:
- 当
S = L时,窗口不重叠,即滚动窗口; - 当
S < L时,窗口重叠,重叠比例为(L - S) / L; - 当
S > L时,窗口之间存在空档,会丢失部分事件,实时评分中应避免。
例如,长度 10 分钟、步长 1 分钟,重叠比例 90%,意味着同一笔交易会被约 10 个窗口重复统计。这提升了特征平滑度与灵敏度,但也带来约 10 倍的状态维护与计算成本。工程上常用“增量聚合 + 环形缓冲”来降低重复计算。
| 窗口长度 L | 步长 S | 重叠比例 | 典型用途 | 成本提示 |
|---|---|---|---|---|
| 5 分钟 | 5 分钟 | 0% | 周期报表、批量风控 | 低,但更新慢 |
| 10 分钟 | 1 分钟 | 90% | 实时评分主特征 | 高,需增量聚合 |
| 1 小时 | 5 分钟 | 约 91.7% | 中长期行为画像 | 状态大,注意内存 |
| 100 笔 | 10 笔 | 90% | 高频交易序列 | 受流量波动影响 |
四、窗口边界与触发机制:左闭右开与水位线
边界规则决定事件归属。推荐统一使用左闭右开 [start, end),这样 end 时刻的事件属于下一个窗口,避免重复计数。对于乱序事件,需要引入水位线(Watermark)判断“何时可以安全触发窗口计算”。水位线表示系统认为早于该时间的事件已基本到达;当水位线超过窗口结束时间,即可触发输出。
// 以 Flink 风格伪代码说明滑动窗口与水位线
stream
  .keyBy(tx -> tx.userId)
  .window(SlidingEventTimeWindows.of(
      Time.minutes(10),   // 窗口长度 L
      Time.minutes(1)))   // 滑动步长 S
  .allowedLateness(Time.seconds(30)) // 允许迟到
  .aggregate(new TxAggregate(), new TxScoreProcess());

// 水位线推进逻辑(简化)
watermark = maxEventTimeSeen - allowedOutOfOrderness;
if (watermark >= window.end) {
    triggerWindow(window);
}触发机制分为两类:事件时间触发与处理时间触发。事件时间触发保证结果可复现,适合与离线特征对齐;处理时间触发延迟低,但结果受到达顺序影响。实时评分通常采用事件时间为主、处理时间为辅的混合策略。
五、案例:最近 10 分钟交易金额聚合
假设某支付风控场景需要计算用户最近 10 分钟交易金额总和与失败率,步长 1 分钟。配置如下:
window.size = 10m
window.slide = 1m
window.boundary = [start, end)
watermark.delay = 5s
allowed.lateness = 30s
aggregations = [sum(amount), count(*), countIf(status=fail)/count(*)]
当用户在第 10 分 00 秒发生一笔交易,该交易属于 [10:00, 11:00) 窗口,而不属于 [09:59, 10:59)。若该事件因网络延迟在第 10 分 20 秒到达,水位线尚未超过窗口结束时间,仍可正确计入;若超过允许迟到时间,则应进入侧输出流并记录日志,供离线修正。
六、误区与复盘
- 误区一:窗口越长越好。 窗口过长会稀释突发行为,导致高风险交易被平均掉。应结合业务节奏选择,如高频支付用 5~10 分钟,低频转账可用 1 小时。
- 误区二:忽略步长与重叠成本。 步长过小会造成状态爆炸。建议先确定最小可接受更新频率,再反推步长。
- 误区三:边界规则不统一。 离线训练用闭区间、实时用开区间,会导致特征偏差。必须在特征定义文档中明确
[start, end)。 - 误区四:没有迟到处理策略。 迟到事件不是异常,而是常态。应配置允许迟到时间与侧输出,并监控迟到率。