3. 模型稳定性基础
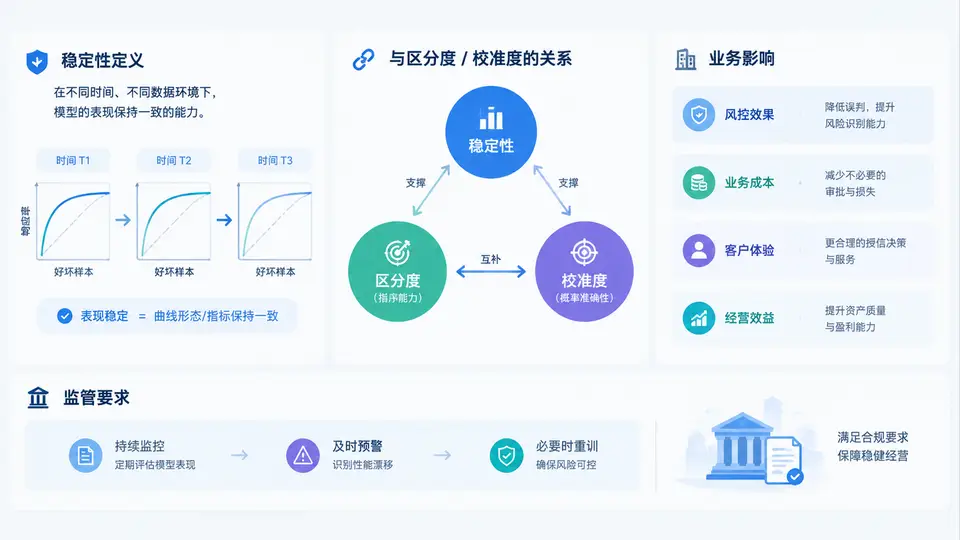
在信贷风控体系中,模型上线只是起点,真正决定模型能否长期创造价值的,是它在时间推移中的稳定性。很多团队把稳定性简单理解为“分数别飘”,但稳定性本质上是一个多维概念:它既包括输入变量分布的变化,也包括模型输出分布的变化,还包括模型区分能力和校准能力随时间的变化。理解这些层次,是设计监控指标和重训触发策略的前提。
一、稳定性的核心定义:三个层次
信贷模型的稳定性可以从三个层次来定义,三者层层递进,但并非总是同步变化。
- 数据稳定性(Data Stability):指入模变量在训练样本与当前样本之间的分布是否一致。常用PSI(Population Stability Index)、CSI(Characteristic Stability Index)衡量。数据稳定性是模型稳定性的“先行指标”。
- 输出稳定性(Score Stability):指模型评分分布是否发生显著漂移。即使单变量变化不大,变量间关系变化也可能导致评分整体偏移。常用评分PSI、均值/分位数偏移监控。
- 性能稳定性(Performance Stability):指模型区分度(如KS、AUC)和校准度(如PD预测偏差、校准曲线)是否保持在可接受范围。这是最接近业务结果的层次,但通常滞后。
关键认知:数据稳定 ≠ 模型稳定,模型稳定 ≠ 业务安全。三者需要分层监控,不能只看一个PSI就下结论。
二、稳定性与区分度、校准度的关系
区分度和校准度是模型性能的两个正交维度。区分度回答“模型能否把好坏客户排序分开”,校准度回答“模型预测的违约概率是否接近真实违约率”。稳定性则描述这两个维度随时间的变化程度。
| 维度 | 核心问题 | 常用指标 | 稳定性下降的典型表现 |
|---|---|---|---|
| 区分度 | 排序能力是否依然有效 | KS、AUC、Gini | KS从0.42降至0.28,排序能力明显衰减 |
| 校准度 | 预测概率是否准确 | PD偏差、校准曲线、Brier Score | 预测PD=5%,实际违约率=9%,系统性低估风险 |
| 数据稳定性 | 输入分布是否漂移 | PSI、CSI | 收入变量PSI=0.31,分布显著右移 |
| 输出稳定性 | 评分分布是否漂移 | 评分PSI、均值偏移 | 评分均值下降15分,通过率异常上升 |
实践中常见一种误区:只看KS没降就认为模型稳定。但KS对样本量和坏样本比例敏感,且可能因客群结构变化而“虚高”。例如,当高风险客群占比上升时,KS可能暂时上升,但校准度已经严重恶化,导致定价和拨备失真。因此,稳定性监控必须同时覆盖区分度和校准度。
三、业务影响:从通过率到资本充足率
模型不稳定会沿着信贷业务链条逐级放大,最终影响机构盈利与合规。
- 审批策略失效:评分漂移导致通过率异常升高或降低,可能引入大量高风险客户或错杀优质客户。
- 定价与额度偏差:校准度下降使风险定价失去依据,低风险客户被高定价流失,高风险客户被低定价进入。
- 拨备与资本计提失真:PD预测偏差直接影响预期信用损失(ECL)计算,进而影响拨备和资本充足率。
- 监管处罚与声誉风险:监管机构要求模型风险管理可解释、可追溯,模型失效未及时处置可能触发合规问题。
场景示例:某消费金融公司2023年Q2发现评分PSI=0.18,但KS仍为0.38,团队未触发重训。Q3实际违约率较预测高40%,拨备缺口扩大。复盘发现:收入变量CSI=0.27,客群从一线城市向三四线迁移,模型排序能力尚可但校准严重偏移。
四、监管要求与内部治理
监管对模型稳定性的要求并非单一指标,而是要求建立全生命周期模型风险管理框架。以《商业银行模型风险管理指引》和巴塞尔协议相关要求为参考,核心要点包括:
- 持续监控:定期评估模型表现,包括区分度、校准度和稳定性指标。
- 阈值管理:设定明确的预警线和触发线,并文档化处置流程。
- 独立验证:模型验证团队需独立于开发团队,定期复核监控结果。
- 可追溯性:所有监控数据、重训决策、版本变更需留痕,支持审计。
- 及时处置:当模型性能显著下降时,需在合理期限内完成重训、替换或降级使用。
常见误区:把PSI阈值机械设为0.1/0.25,却忽略变量重要性和业务含义。高重要性变量PSI=0.12可能比低重要性变量PSI=0.3更危险。阈值应结合变量权重、客群规模和业务容忍度动态设定。
五、监控流程与参数示例
一个可落地的稳定性监控流程通常包括:数据准备、指标计算、阈值比对、预警分级、处置决策。以下是一个简化的监控参数配置示例:
# 稳定性监控参数配置示例
monitor_config = {
    "psi_warning": 0.10,      # PSI预警线
    "psi_trigger": 0.25,      # PSI触发重训线
    "ks_drop_warning": 0.05,  # KS下降预警
    "ks_drop_trigger": 0.10,  # KS下降触发线
    "calibration_bias": 0.20, # PD偏差容忍度
    "monitor_freq": "monthly",# 监控频率
    "min_sample_size": 500    # 最小样本量
}

# 监控日志示例
2024-06-01 评分PSI=0.08  KS=0.41  PD偏差=+0.03  状态:正常
2024-07-01 评分PSI=0.14  KS=0.39  PD偏差=+0.07  状态:预警
2024-08-01 评分PSI=0.27  KS=0.33  PD偏差=+0.15  状态:触发重训
从日志可以看出,数据稳定性和输出稳定性先恶化,随后区分度和校准度才明显下降。这提示我们:重训触发不应只等KS下降,而应结合PSI和校准偏差提前预警。在实际项目中,建议将监控指标分为“先行指标”(PSI/CSI)和“结果指标”(KS/校准),并设置不同的响应策略。
六、复盘:稳定性监控的四个关键原则
- 分层监控:数据、输出、性能三层指标缺一不可,避免单点判断。
- 业务对齐:阈值设定要结合通过率、违约率、拨备等业务结果,而非纯统计值。
- 提前预警:优先关注先行指标,给重训和策略调整留出时间窗口。
- 闭环治理:监控发现、预警、决策、重训、验证、上线形成闭环,并保留审计痕迹。
掌握稳定性的定义及其与区分度、校准度的关系,是后续设计重训触发策略的基础。只有把稳定性从“一个PSI数字”扩展为“分层指标体系”,才能真正支撑信贷模型在动态市场中的持续可靠运行。