1. 课程导入
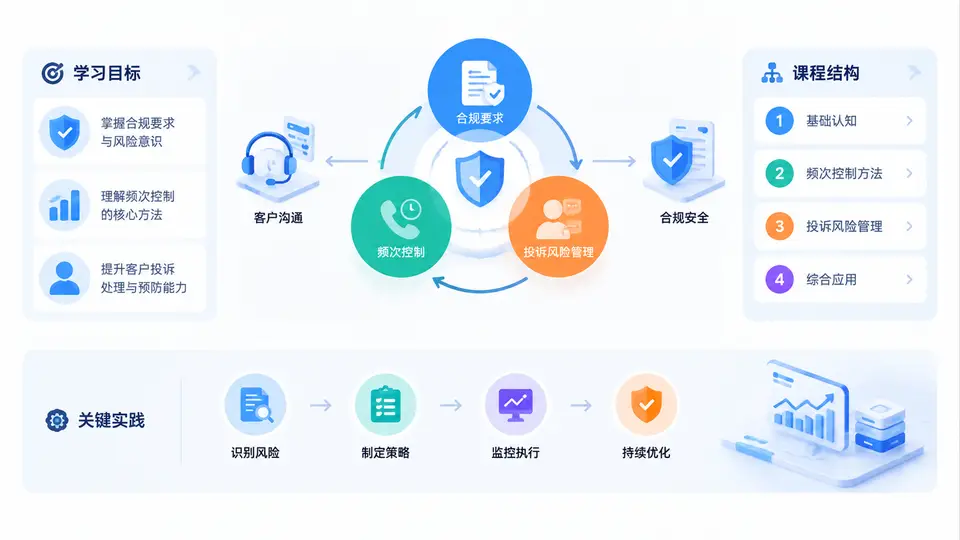
欢迎进入《合规催收频次控制与客户投诉风险管理》课程。催收工作的核心矛盾,往往不是“要不要催”,而是“催到什么程度、用什么节奏、在什么边界内催”。频次控制看似是一个操作细节,实际上直接决定了客户体验、投诉概率、监管风险和机构声誉。本课程围绕这一矛盾展开,帮助你把“催收频次”从经验判断升级为可设计、可监控、可复盘的管理能力。
一、学习目标
完成本课程后,你应当能够独立完成以下任务:
- 理解合规边界:准确识别催收频次相关的监管要求、行业规范与内部制度红线,明确“什么时间、什么方式、什么频率”属于合规区间。
- 掌握频次设计方法:根据逾期阶段、客户画像、还款意愿与能力,设计差异化的催收频次策略,避免“一刀切”式高频轰炸。
- 建立投诉风险识别能力:从客户情绪、沟通记录、投诉历史中提前发现高风险信号,把投诉管理从“事后灭火”转为“事前预防”。
- 具备数据监控与复盘能力:能够读取催收频次、接通率、承诺还款率、投诉率等关键指标,定位问题并优化策略。
- 形成合规沟通话术与记录习惯:在控制频次的同时,保证每次触达有目的、有记录、有依据,降低争议风险。
核心判断标准:一次合规的催收触达,应当同时满足三个条件——时间合规、频次合规、内容合规。缺少任何一项,都可能从“正常提醒”滑向“骚扰”或“违规催收”。
二、整体框架:频次控制与投诉风险管理如何联动
很多从业者把频次控制和投诉管理当成两件事:频次是“催收动作”,投诉是“客户反应”。但在实际业务中,两者是一条因果链上的两端。频次过高、时间不当、语气强硬,会直接推高客户反感和投诉意愿;而投诉数据又会反过来暴露频次策略中的问题。因此,本课程采用“策略设计—执行监控—投诉预防—复盘优化”的闭环框架。
这个闭环可以拆解为四个层次:
- 制度层:明确监管要求与内部红线,确定频次上限、禁呼时段、可触达对象范围。
- 策略层:按逾期天数、客户分层、还款意愿设计差异化频次,例如早期低频提醒、中期中频跟进、高风险客户降频转人工。
- 执行层:通过外呼系统、短信、信函等渠道落实频次,并完整记录每次触达的时间、方式、结果。
- 反馈层:监控投诉率、接通率、承诺还款率等指标,识别异常频次和高压话术,反向调整策略。
为了更直观地理解这一框架,可以用下面的结构表来梳理各层的关键要素:
| 层次 | 核心问题 | 关键动作 | 输出结果 |
|---|---|---|---|
| 制度层 | 哪些频次和时段是红线? | 梳理监管条款、内部制度、禁呼清单 | 频次合规基线 |
| 策略层 | 不同客户该怎么催? | 客户分层、频次矩阵、渠道组合 | 差异化催收策略 |
| 执行层 | 每次触达是否合规? | 系统控制、话术规范、全程留痕 | 可追溯的催收记录 |
| 反馈层 | 策略是否有效、是否引发投诉? | 指标监控、投诉归因、策略迭代 | 优化后的频次方案 |
三、核心原理:频次为什么会影响投诉风险
从客户心理角度看,催收触达本质上是一种“压力输入”。适度的压力可以提醒客户履行还款义务,但压力超过客户的心理承受阈值,就会转化为抵触、愤怒甚至投诉。频次是压力强度最直接的调节变量:同样一句话,一天打一次和一天打五次,客户的感受完全不同。
从合规角度看,监管对催收频次的要求通常围绕几个维度展开:单日触达次数上限、连续触达的时间间隔、禁呼时段、同一事项的重复催收限制。这些要求的共同目的,是防止催收行为演变为骚扰。因此,频次控制不是“少打几个电话”那么简单,而是要在“提醒效果”和“客户体验”之间找到平衡点。
一个实用原则:当客户已经明确表达还款意愿或正在协商方案时,应主动降低频次,转为“确认式跟进”;当客户失联或多次承诺未兑现时,才考虑在合规范围内适度提高触达密度,但必须同步评估投诉风险。
四、案例场景:高频催收如何引发投诉
某消费金融公司曾出现一起典型投诉。客户张先生逾期第12天,催收员在一天内先后通过电话、短信、外呼系统共触达7次,其中两次在晚上9点之后。张先生当天已明确表示“工资到账后三天内还款”,但催收员仍持续拨打。最终张先生以“骚扰式催收”为由投诉至监管热线,公司不仅面临整改,还被要求对客户进行安抚和方案调整。
复盘这起案例,问题并不在于“催收”本身,而在于三个失控点:
- 频次失控:单日触达次数远超内部规定的上限,且未考虑客户已表达还款意愿。
- 时段失控:晚间非合规时段仍进行外呼,触碰禁呼红线。
- 记录失控:部分触达未完整记录客户反馈,导致后续跟进时重复施压。
这个案例说明,频次控制不是孤立的数字管理,而是与客户意愿识别、时段管理、记录留痕紧密关联的系统工程。
五、常见误区与复盘要点
在频次控制和投诉风险管理中,初学者最容易陷入以下误区:
- 误区一:频次越高,回款越快。实际上,超过客户承受阈值后,高频触达会降低还款意愿,甚至促使客户投诉或失联。
- 误区二:只要话术合规,频次高一点没关系。监管和客户体验都关注“行为频率”,话术合规不能抵消频次违规。
- 误区三:投诉是客服部门的事,与催收无关。投诉数据是频次策略最重要的反馈来源,催收团队必须参与归因分析。
- 误区四:所有客户用同一套频次标准。不同逾期阶段、不同还款意愿的客户,对触达频率的敏感度差异很大。
复盘提醒:每一起投诉都应追问三个问题——当时触达了几次?客户是否已表达还款意愿?记录是否完整?这三个问题的答案,往往就是频次策略需要修正的地方。
六、课程结构说明
本课程共30章,整体按照“认知—方法—执行—复盘”的逻辑展开。第1章为导入,帮助你建立全局框架;后续章节将依次深入合规边界、频次设计模型、客户分层、渠道组合、话术规范、投诉预警、数据监控和案例复盘等主题。每章都会围绕一个可落地的管理动作展开,避免空谈理论。
在学习过程中,建议你结合自己所在机构的实际制度、系统能力和客户结构,边学边对照。课程中的表格、清单和案例,可以直接作为你设计频次策略和投诉预防方案的参考模板。
本章核心结论:合规催收频次控制与客户投诉风险管理,本质上是一套“在合规边界内,用差异化频次实现回款目标,同时把投诉风险控制在可接受范围”的管理体系。掌握这套体系,你就能从被动应对投诉,转向主动设计策略。