3. 数据基础与指标定义
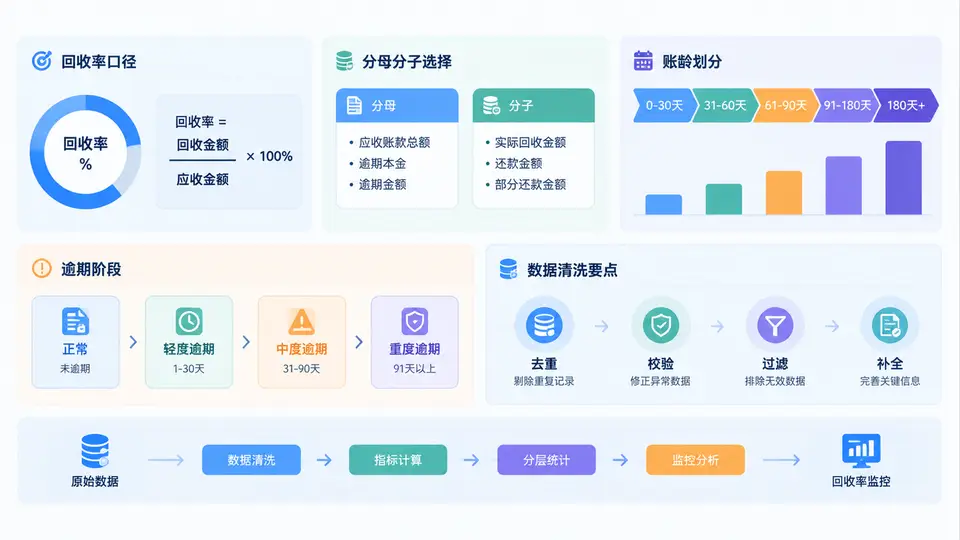
催收策略看板能否驱动决策,首先不取决于图表是否漂亮,而取决于指标口径是否统一、数据基础是否可靠。很多团队在复盘时发现“回收率忽高忽低”,根源往往不是策略变化,而是分母分子定义不一致、账龄划分错位或数据清洗不彻底。本章聚焦数据基础与指标定义,帮助你把看板建立在可解释、可追溯、可复用的口径之上。
一、核心原理:回收率不是单一数字,而是一组口径契约
回收率本质上是“回收金额”与“应回收基数”的比值。但在实际业务中,回收金额可能包含本金、利息、费用、违约金;应回收基数可能是到期应还、逾期总额、核销前余额或委案金额。因此,回收率必须绑定三个契约:时间窗口、分母范围、分子构成。缺少任一契约,指标就不可比。
口径契约示例:“2024年6月M1阶段回收率 = 6月进入M1的账户在6月内实际回收金额 ÷ 6月进入M1账户的期初逾期应还总额”。这里时间窗口是“6月内”,分母是“期初逾期应还总额”,分子是“实际回收金额”。
常见回收率口径包括:
- 金额回收率:回收金额 ÷ 应回收金额,适合衡量资金效率。
- 户数回收率:回收户数 ÷ 到期户数,适合衡量触达与承诺兑现。
- 账龄滚动回收率:按逾期阶段滚动计算,适合监控迁徙与催收效果。
- 净回收率:扣除催收成本后的回收金额 ÷ 应回收金额,适合评估盈利性。
二、方法流程:分母分子选择与账龄划分
分母选择决定“跟谁比”,分子选择决定“算什么”。建议遵循以下流程:
- 明确业务目标:若考核催收团队产能,分母用“分配案件应还总额”;若考核资产质量,分母用“期初逾期余额”。
- 锁定时间窗口:采用“自然月”还是“滚动30天”?自然月便于财务对账,滚动30天便于策略迭代。
- 定义分子构成:是否包含部分还款、是否包含费用减免、是否包含核销后回收,必须写入指标字典。
- 划分账龄与逾期阶段:按逾期天数(DPD)划分M0、M1、M2、M3、M4+,并明确各阶段边界。
- 建立数据清洗规则:去重、补缺、异常值处理、状态映射。
账龄划分建议与催收策略对齐。例如:M1为DPD1-30,M2为DPD31-60,M3为DPD61-90,M4+为DPD90以上。若机构采用“账单月”口径,则需额外维护“账单日”与“还款日”映射,避免跨月错位。
| 指标 | 分母 | 分子 | 适用场景 | 注意事项 |
|---|---|---|---|---|
| 金额回收率 | 期初逾期应还总额 | 期间实际回收金额 | 资金效率考核 | 需剔除减免与冲销 |
| 户数回收率 | 到期应催户数 | 实际回收户数 | 触达效果考核 | 部分还款是否计入需明确 |
| 滚动回收率 | 阶段内滚动应还 | 阶段内滚动回收 | 策略迭代监控 | 窗口对齐避免重复计算 |
| 净回收率 | 应回收金额 | 回收金额-催收成本 | 盈利性评估 | 成本分摊规则需统一 |
三、案例/场景:一次“回收率虚高”的复盘
某消费金融团队发现6月M1回收率从45%跃升至62%,但实际回款金额并未显著增长。复盘发现:数据团队将“部分还款”全额计入分子,而分母仍为原始应还总额;同时,部分账户在6月被重复分配,导致户数分母偏小。修正口径后,回收率回落至47%。
警示:分子分母必须同源、同窗口、同状态。部分还款应按比例计入,或单独标记为“部分回收”,避免虚高。
另一个常见场景是账龄错位:账户在5月31日逾期,6月1日还款,若按“自然月”统计,5月分母包含该账户,6月分子包含还款,导致5月回收率偏低、6月偏高。解决方法是采用“逾期起始日”归属,或使用滚动窗口对齐。
四、数据清洗要点与误区复盘
数据清洗是看板可信度的生命线。建议在ETL层完成以下处理:
- 去重:同一账户同一逾期阶段多次分配,保留最新分配记录。
- 补缺:缺失还款计划、缺失逾期天数的账户,按规则回填或标记为“待核实”。
- 异常值:回收金额为负、逾期天数为负、日期倒挂,需拦截并告警。
- 状态映射:将“已核销”“已委外”“已诉讼”等状态映射到统一阶段。
- 一致性校验:分子分母的账户集合必须可追溯,避免“分子有、分母无”。
-- 示例:按逾期阶段汇总回收率
SELECT
  stage,
  SUM(recovered_amount) AS recovered,
  SUM(due_amount) AS due,
  ROUND(SUM(recovered_amount) / NULLIF(SUM(due_amount), 0), 4) AS recovery_rate
FROM collection_daily
WHERE stat_date BETWEEN '2024-06-01' AND '2024-06-30'
  AND stage IN ('M1','M2','M3','M4+')
GROUP BY stage;
建议:建立指标字典,记录每个指标的口径、分母分子、时间窗口、数据来源、负责人。每次口径变更需版本化,并在看板上标注生效日期。
常见误区包括:用“回收金额÷总逾期余额”代替阶段回收率,导致阶段间不可比;忽略核销后回收,低估实际回收;未剔除内部转账、冲正交易,虚增分子。复盘时应逐笔核对分子分母的账户集合,确保可解释。
最后,数据清洗不是一次性工作,而是持续监控。建议设置数据质量看板,监控缺失率、重复率、异常率,当指标超过阈值时自动告警。只有数据基础扎实,回收率监控闭环才能真正驱动策略优化。