3. 组合风险监控概述
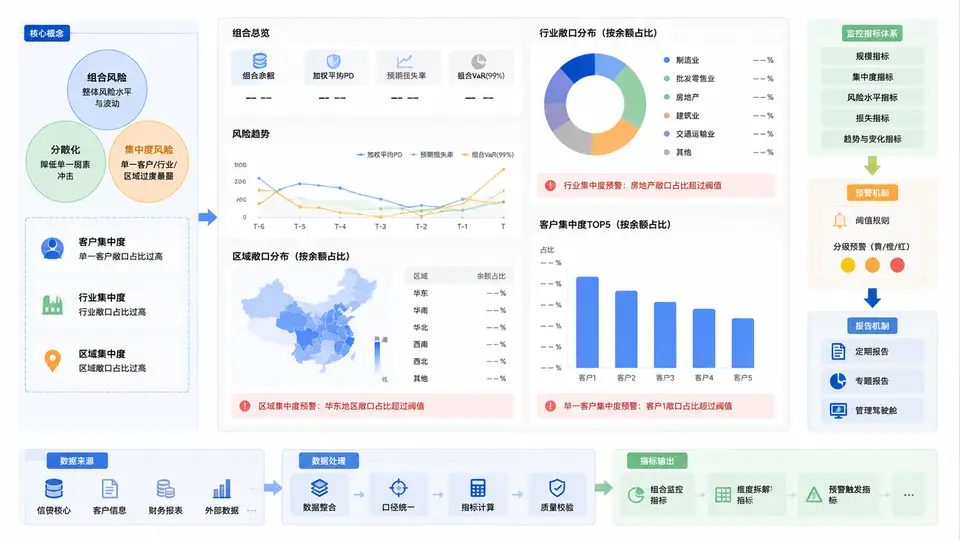
贷后预警模型看板解决的是“单户、单笔、单事件”的快速识别问题,而组合风险监控解决的是“整体、结构、趋势”的系统性问题。两者不是替代关系,而是层次关系:预警模型回答“谁可能出问题”,组合监控回答“风险正在向哪里聚集、以什么速度聚集、是否超出容忍度”。如果只做单户预警而不做组合监控,机构很容易陷入“每一笔都合规、每一户都达标,但整体风险却在恶化”的被动局面。
一、核心原理:组合风险的概念与边界
组合风险是指在一定时点上,由多笔资产、多个客户、多个行业、多个区域共同形成的整体风险暴露及其相关性所带来的不确定性。它强调三个关键词:整体性、结构性、相关性。整体性意味着不能简单把单户风险相加;结构性意味着风险分布在不同维度上的集中程度决定了组合的脆弱性;相关性意味着当外部冲击发生时,看似分散的资产可能同时恶化。
组合风险监控的核心目标可以概括为三句话:看清总量、看透结构、看准趋势。总量回答“风险有多大”,结构回答“风险在哪里”,趋势回答“风险往哪走”。三者缺一不可,只盯总量会掩盖结构恶化,只盯结构会忽略整体承压,只盯当前会错过拐点。
二、集中度风险:组合风险的第一道防线
集中度风险是组合风险中最直观、也最容易被忽视的一类。它指风险暴露过度集中于某一客户、某一集团、某一行业、某一区域或某一产品,导致单一冲击即可造成显著损失。集中度风险的本质不是“大”,而是“不可分散”。
常见的集中度维度包括:
- 客户集中度:单一客户或前十大客户的风险暴露占比。
- 集团集中度:关联企业、实际控制人穿透后的合并暴露。
- 行业集中度:单一行业或上下游链条的暴露占比。
- 区域集中度:单一城市、省份或经济带的暴露占比。
- 产品集中度:单一产品、担保方式或期限结构的占比。
监控集中度时,不能只看静态占比,还要看变化速度。占比从15%升到20%可能尚可接受,但从20%在三个月内升到35%,即使未超限额,也应触发预警。集中度监控的关键参数通常包括限额、预警线和止损线,例如:
客户集中度限额:单一客户暴露 / 资本净额 ≤ 10%
预警线:8%
止损线:10%
行业集中度限额:单一行业暴露 / 总暴露 ≤ 25%
预警线:20%
止损线:25%
区域集中度限额:单一省份暴露 / 总暴露 ≤ 30%
预警线:25%
止损线:30%
三、行业与区域风险:组合风险的传导路径
行业风险与区域风险往往相互交织。行业风险关注的是产业链景气度、政策变化、供需格局和竞争强度;区域风险关注的是地方经济结构、财政状况、房地产依赖度和信用环境。两者叠加时,风险会被放大。例如,某区域高度依赖单一制造业,当该行业进入下行周期,区域内的就业、税收和抵押物价值会同步恶化,形成“行业—区域”共振。
在组合监控中,行业与区域风险通常通过以下方式量化:
- 暴露分布:各行业、各区域的余额、户数、占比。
- 质量指标:不良率、逾期率、关注类占比、迁徙率。
- 外部指标:行业PMI、区域GDP增速、财政收入、房价指数。
- 压力测试:模拟行业下行或区域衰退对组合损失的影响。
四、组合监控指标体系与报告机制
组合监控指标体系应覆盖“总量—结构—质量—趋势”四个层面。总量指标看规模与增速,结构指标看集中度与分布,质量指标看不良与迁徙,趋势指标看变化率与拐点。以下是一个可落地的指标清单示例:
| 层面 | 指标 | 监控频率 | 预警逻辑 |
|---|---|---|---|
| 总量 | 总暴露、总户数、环比增速 | 月 | 增速超阈值或连续三月上升 |
| 结构 | 前十大客户占比、行业HHI、区域占比 | 月 | 超限额或集中度快速上升 |
| 质量 | 不良率、逾期率、关注类占比 | 周/月 | 环比上升超20%或突破容忍度 |
| 趋势 | 迁徙率、风险预警触发率、回收率 | 周 | 迁徙率连续上升或回收率下降 |
报告机制是组合监控的“最后一公里”。没有报告,监控就只是数据堆砌。有效的报告机制应包含:固定频率(周报、月报、季报)、固定模板(总量、结构、质量、趋势、重点事项)、固定路径(从监控岗到风险委员会)、固定动作(预警、核查、限额调整、策略优化)。报告不是“报数”,而是“报风险、报原因、报建议”。
五、案例场景:一次行业集中度预警的完整闭环
某机构在月度组合监控中发现,制造业暴露占比从22%升至28%,超过25%的预警线,且该行业关注类占比环比上升3个百分点。监控岗随即触发预警,并做三件事:第一,穿透核查该行业前十大客户,发现其中三家为同一集团关联企业;第二,调取区域分布,发现暴露集中在两个地级市;第三,结合外部PMI数据,判断行业景气度连续下滑。风险委员会据此决定:暂停该行业新增授信、对存量客户提高贷后检查频率、对关联集团实施合并限额管理。三个月后,该行业不良率得到控制,组合集中度回落至24%。这个案例说明,组合监控的价值不在于“发现得早”,而在于“发现后能形成动作”。
组合风险监控是贷后预警体系从“点”到“面”的升级。它要求我们既看单户,也看组合;既看当前,也看趋势;既看数据,也看机制。只有把集中度、行业、区域和指标体系、报告机制串成一条闭环,组合风险监控才能真正成为风险管理的“仪表盘”。