1. 课程导入
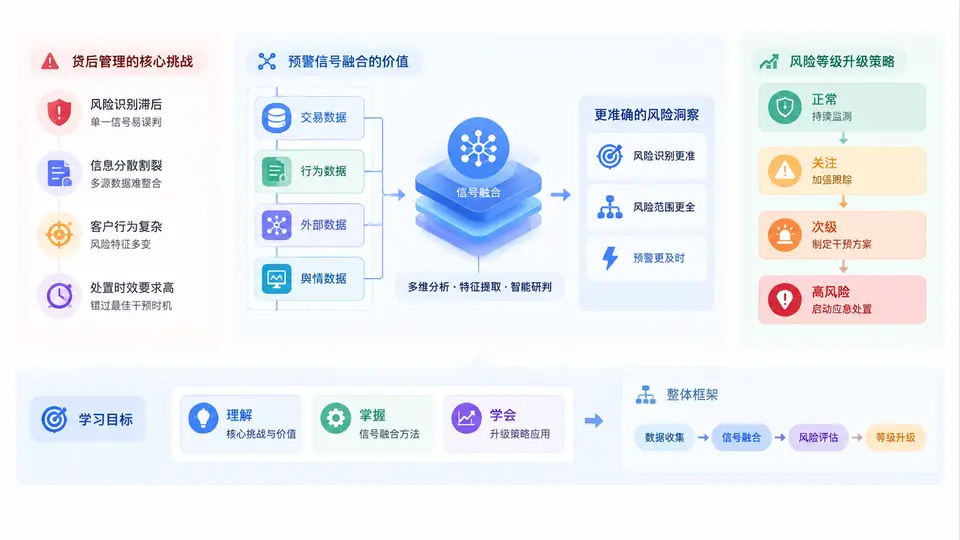
贷后管理是信贷全生命周期中最容易被低估、却最能决定资产质量的环节。很多机构在贷前审查上投入大量人力,却在放款后依赖客户经理的零散观察和系统里彼此孤立的告警。结果是:风险信号早已出现,但没有人把它们拼成一张完整的图。本课程要解决的核心问题正是——如何把分散的预警信号融合成可判断的风险结论,并据此触发风险等级的升级与处置动作。
一、贷后管理的核心挑战
贷后管理的本质,是在信息不完全、时间有限、资源有限的条件下,尽早识别客户还款能力与还款意愿的恶化。它面临的挑战可以归纳为四类:
- 信号分散:工商变更、司法涉诉、征信查询、流水异动、舆情负面、上下游违约等信息分布在不同的系统和外部渠道,彼此不连通。
- 噪声过高:一次征信查询、一次地址变更未必代表风险,但系统往往“有警必报”,导致客户经理对告警脱敏。
- 响应滞后:从信号产生到人工介入,中间隔着数据同步、规则匹配、任务派发多个环节,往往错过最佳处置窗口。
- 标准不一:不同客户经理对同一信号的严重程度判断不同,导致风险等级升级缺乏一致口径,难以复盘和追责。
这些挑战共同指向一个结论:贷后管理的瓶颈不在“有没有信号”,而在“信号能否被融合、被解释、被转化为行动”。
二、预警信号融合的价值
所谓信号融合,不是简单地把多条告警堆在一起,而是按照客户、时间、事件三个维度,把弱信号组合成强结论。它的价值体现在三个层面:
- 降噪提纯:单条信号可能无意义,但“近30天内新增2次贷款审批查询 + 对公账户流水环比下降60% + 法定代表人被列为被执行人”这一组合,指向的是明确的资金链紧张。
- 提前预警:融合后的信号往往比单一逾期更早出现。逾期是结果,融合信号是过程,越早识别,处置手段越多。
- 统一口径:通过融合规则和评分模型,把“严重程度”量化为可比较的分数,使风险等级升级有据可依。
核心原理:信号融合遵循“单点弱、组合强、时序定权重”的原则。同一类信号在短时间内重复出现,其风险权重应显著高于孤立出现;不同维度信号同时出现,其组合风险应高于各信号风险之和。
为了更直观地理解融合前后的差异,可以参考下面的信号组合示例:
| 信号组合 | 单点判断 | 融合判断 | 建议动作 |
|---|---|---|---|
| 仅一次征信查询 | 低风险 | 观察 | 不升级,记录台账 |
| 征信查询 + 流水下降 | 中风险 | 关注 | 电话回访,补充材料 |
| 征信查询 + 流水下降 + 涉诉 | 高风险 | 预警 | 升级风险等级,现场核查 |
| 上述组合 + 逾期 | 严重风险 | 处置 | 启动压降、保全或诉讼准备 |
三、风险等级升级策略的学习目标与整体框架
本课程的学习目标不是记住一堆规则,而是建立一套可落地的判断与行动框架。具体包括:
- 理解预警信号的分类体系与融合逻辑;
- 掌握从信号采集、清洗、融合到等级判定的完整流程;
- 能够根据融合结果设计风险等级升级规则与处置动作;
- 识别常见误区,并具备复盘与迭代规则的能力。
整体框架可以概括为“四层递进”:信号层 → 融合层 → 等级层 → 行动层。信号层负责采集与标准化;融合层负责组合与评分;等级层负责映射到风险等级;行动层负责触发具体处置。四层之间通过规则和阈值衔接,形成闭环。
四、常见误区与复盘视角
在正式进入方法细节之前,有必要先指出几个高频误区,它们会直接影响后续所有章节的理解:
- 误区一:把“告警数量”当“风险程度”。十条低权重信号未必比一条高权重信号更危险,关键看组合与权重。
- 误区二:只升级不降级。风险等级应随信号消退而回调,否则等级会持续膨胀,失去区分度。
- 误区三:规则一成不变。行业周期、客群结构、外部数据源都在变化,融合规则需要定期复盘和校准。
- 误区四:重系统轻人工。融合结果应作为辅助判断,重大升级仍需人工复核,避免机械执行。
复盘提示:每一次风险等级升级都应记录“触发信号组合、融合得分、升级依据、处置结果”四项信息。缺少这些记录,后续无法判断规则是否有效,也无法向监管或内部审计解释决策逻辑。
下面是一段简化的融合评分伪代码,用于建立直观印象,后续章节会展开完整实现:
score = 0
for signal in signals:
    weight = base_weight[signal.type]
    if signal.repeat_within_30d:
        weight *= 1.5
    if signal.cross_dimension_match:
        weight *= 1.8
    score += weight

if score >= 80:
    level = "严重"
elif score >= 50:
    level = "高"
elif score >= 25:
    level = "中"
else:
    level = "低"