3. Champion Challenger方法论
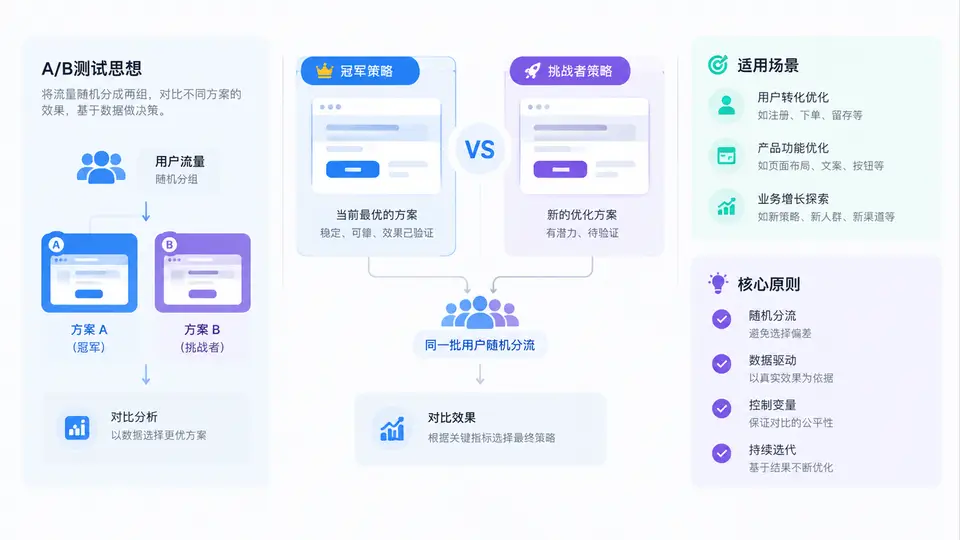
在授信策略迭代中,最危险的做法不是“策略不够好”,而是“凭直觉改策略”。Champion Challenger(冠军挑战者)方法论的本质,是把策略变更从经验判断升级为可验证的对照实验。它借用A/B测试的随机分流思想,让现有稳定策略与新策略在同一时间、同一客群、同一环境条件下并行运行,用真实业务结果决定谁胜出。
一、核心原理:A/B测试思想在授信策略中的落地
A/B测试的核心是“控制变量、随机分流、结果对比”。在授信场景中,这意味着:
- 控制变量:除策略版本外,客群来源、申请渠道、时间窗口、外部数据版本尽量保持一致。
- 随机分流:申请件按稳定哈希或随机数进入Champion组或Challenger组,避免人工挑选造成偏差。
- 结果对比:以通过率、逾期率、授信额度使用率、风险成本、收益等指标进行统计显著性检验。
与普通A/B测试不同的是,授信策略实验的“结果”往往具有滞后性。放款后30天、60天、90天的表现才能反映真实风险,因此实验设计必须预留观察期,不能只看即时通过率。
关键认知:Champion Challenger不是“换策略”,而是“用实验证据决定是否换策略”。Champion代表当前生产环境中的稳定策略,Challenger代表待验证的新策略。没有Challenger,策略会僵化;没有Champion,策略会失控。
二、方法流程:从策略假设到生产切换
一个完整的Champion Challenger实验通常包含六个阶段:
- 提出假设:明确Challenger要解决什么问题,例如“引入多头借贷变量后,能在通过率不变的前提下降低坏账率”。
- 设计分流:确定实验组比例,常见为Champion 90% / Challenger 10%,或Champion 80% / Challenger 20%。
- 配置策略:在决策引擎中为两组配置不同规则集或评分卡,确保分流标识贯穿申请、审批、放款、贷后全链路。
- 运行观察:按周或按月监控核心指标,记录样本量、通过率、逾期率、PSI等。
- 统计检验:判断差异是否显著,排除随机波动和外部环境干扰。
- 决策切换:Challenger胜出则逐步扩量直至替换Champion;否则保留Champion并复盘原因。
在决策引擎中,分流配置通常以参数形式存在,例如:
{
  "experiment_name": "cc_2024Q3_multi_loan",
  "champion_ratio": 0.9,
  "challenger_ratio": 0.1,
  "hash_key": "apply_id",
  "champion_strategy": "scorecard_v3",
  "challenger_strategy": "scorecard_v4_with_multi_loan",
  "start_date": "2024-07-01",
  "observation_days": 90
}
分流必须保证同一申请件在实验期内始终进入同一组,否则会出现“策略穿越”,导致结果不可解释。
三、适用场景与核心原则
Champion Challenger并非所有场景都适用。它最适合以下情况:
- 策略变更可能带来风险与收益的权衡,需要真实数据验证。
- 客群规模足够大,能在合理时间内积累统计显著样本。
- 业务方对策略效果存在分歧,需要客观证据推动决策。
- 监管或内部合规要求策略变更可追溯、可解释。
核心原则可以归纳为四条:
| 原则 | 含义 | 反例 |
|---|---|---|
| 同质可比 | 两组客群、渠道、时间尽量一致 | Champion给老客,Challenger给新客 |
| 随机分流 | 用哈希或随机数分配,避免人为干预 | 人工挑选“优质件”进Challenger |
| 指标先行 | 实验前定义成功指标和止损线 | 跑完再看哪个指标好看 |
| 风险可控 | Challenger比例从小开始,设置熔断 | 直接50%分流,坏账飙升才叫停 |
实践建议:Challenger初始比例建议控制在5%~10%。如果Challenger涉及放宽准入,必须设置每日坏账熔断阈值,例如“Challenger组首逾率超过Champion组1.5倍立即暂停”。
四、案例、误区与复盘
某消费金融公司在2024年尝试将“多头借贷次数”纳入评分卡。Champion为原评分卡,Challenger为加入多头变量的新评分卡,分流比例9:1。运行60天后,Challenger组通过率下降2.1个百分点,但30天逾期率下降0.8个百分点,风险成本下降覆盖了通过率损失,最终Challenger胜出并逐步扩量至100%。
常见误区包括:
- 实验期太短:只看7天通过率,忽略风险滞后性,导致误判。
- 分流不随机:按渠道或地区分流,混入客群差异,结论不可信。
- 多变量同时改:Challenger同时改评分卡、额度和定价,无法归因。
- 忽略外部环境:实验期遇到政策收紧或疫情,把环境变化误判为策略效果。
- 没有止损机制:Challenger坏账超预期却继续运行,造成实际损失。
复盘要点:实验结束后,无论胜负都要输出复盘报告,记录样本量、核心指标、显著性检验结果、外部环境说明和最终决策。失败的Challenger同样有价值,它排除了一个错误方向,避免未来重复试错。
Champion Challenger方法论的最终目标,是让授信策略迭代形成“假设—实验—证据—决策”的闭环。它不追求一次实验就找到最优策略,而是通过持续、可控、可解释的对照实验,让策略在风险与收益之间不断逼近更优解。