1. 课程导入
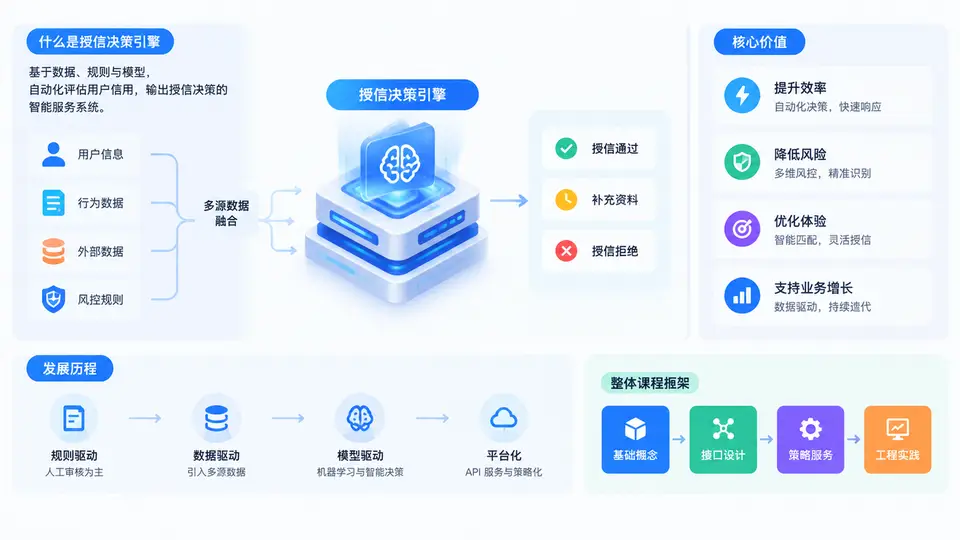
在信贷业务数字化的进程中,授信决策引擎(Credit Decisioning Engine)是连接数据、策略与资金的关键中枢。它并不是一个单纯的“规则执行器”,而是一套围绕风险识别、额度定价、审批决策、策略迭代构建的工程化系统。对于研发、策略、风控与产品人员而言,理解它的定义、演进与价值,是后续设计 API 接口与策略服务的前提。
一、核心原理:授信决策引擎到底是什么
从系统视角看,授信决策引擎接收授信申请、用户画像、征信数据、行为事件等输入,经过数据加工、规则判断、模型评分、策略路由与合规校验,最终输出通过/拒绝/人工复核、授信额度、利率、期限、风险等级等决策结果。它的本质是把“风险偏好”翻译成“可执行、可追溯、可灰度”的计算流程。
一个典型的决策链路可以抽象为:
申请事件 → 数据聚合 → 特征计算 → 规则/模型评分 → 策略路由 → 决策输出 → 日志与监控
其中,规则解决确定性判断,例如“近 6 个月逾期次数大于 3 次则拒绝”;模型解决概率性判断,例如违约概率评分;策略则负责组合规则与模型,并决定在不同客群、渠道、产品下如何差异化执行。三者关系可以用一句话概括:规则是原子能力,模型是量化能力,策略是编排能力。
核心认知:授信决策引擎的价值不在于“算得快”,而在于“决策一致、可解释、可回滚、可审计”。没有这些工程属性,再复杂的模型也无法稳定支撑生产。
二、发展历程:从硬编码到策略服务化
授信决策引擎的演进大致经历四个阶段:
- 硬编码阶段:审批逻辑直接写在业务系统中,修改需发版,策略与代码强耦合,响应慢、复用差。
- 规则引擎阶段:引入 Drools、Easy Rules 等规则引擎,规则外置,业务人员可参与维护,但规则数量膨胀后管理困难。
- 决策平台阶段:规则、模型、评分卡统一编排,支持版本管理、灰度发布、A/B 实验,决策过程可追溯。
- 策略服务化阶段:决策能力以 API 形式对外输出,支持实时授信、贷中提额、贷后预警等场景,形成“策略即服务”的架构。
这一演进背后是业务诉求的变化:从“能不能批”到“批多少、什么价、多久批、如何随客群变化动态调整”。因此,现代授信决策引擎必须同时具备低延迟、高并发、可解释、可审计、可灰度五项工程能力。
三、方法流程:一次授信决策的完整生命周期
为了后续章节能顺利展开,这里先建立全局流程视角。一次授信决策通常包含以下环节:
| 阶段 | 关键动作 | 典型输出 |
|---|---|---|
| 接入 | API 鉴权、参数校验、幂等控制 | 标准化申请事件 |
| 数据准备 | 征信、三方、内部行为数据聚合 | 特征宽表 |
| 规则判断 | 准入规则、反欺诈规则、黑名单 | 拒绝/继续 |
| 模型评分 | 申请评分、行为评分、定价模型 | 风险分数 |
| 策略路由 | 客群分层、产品匹配、额度定价 | 决策方案 |
| 决策输出 | 结果封装、原因码、日志落库 | 授信结论 |
| 监控迭代 | 指标监控、策略回溯、版本发布 | 优化后的策略 |
这个流程中,API 接口负责与外部系统交互,策略服务负责内部决策编排。两者边界清晰,才能保证系统可维护。例如,接口层不应嵌入复杂规则,策略层也不应直接依赖外部 HTTP 细节。
四、案例与场景:为什么需要专门的决策引擎
假设某消费金融产品需要支持三类渠道:自有 App、合作电商、线下助贷。三类渠道的客群质量、数据可得性、合规要求不同。如果采用硬编码,每个渠道都要单独开发一套审批逻辑,维护成本极高。
引入决策引擎后,可以设计统一 API:
POST /api/v1/credit/decision
{
  "requestId": "req_20250101_001",
  "channel": "ecommerce",
  "productCode": "CASH_LOAN_001",
  "applicant": {
    "idNo": "****",
    "mobile": "****",
    "age": 32
  },
  "context": {
    "applyAmount": 50000,
    "applyTerm": 12
  }
}
策略层根据 channel 与 productCode 路由到不同策略集:电商渠道更关注交易行为,线下渠道更关注征信与收入证明。最终返回:
{
  "decision": "APPROVE",
  "creditLimit": 30000,
  "interestRate": 0.18,
  "riskLevel": "B",
  "reasonCodes": ["R001", "M012"]
}
这样,同一套引擎通过策略配置即可支撑多业务线,研发只需维护接口与执行框架,策略人员通过配置平台调整规则与模型权重。
教学提示:后续章节中的 API 设计、策略编排、灰度发布、监控告警,都会围绕“接口层稳定、策略层灵活”这一原则展开。
五、常见误区与复盘
在授信决策引擎建设中,初学者常陷入以下误区:
- 把决策引擎当成规则引擎:只关注规则执行,忽略模型、策略编排与版本管理,导致后期无法支撑复杂业务。
- 接口与策略耦合:在 API 层写大量 if-else,策略变更需重新发版,失去引擎的灵活性。
- 忽视可解释性:只输出通过/拒绝,不记录原因码与中间变量,导致客诉与合规审计困难。
- 缺少灰度与回滚:新策略直接全量上线,一旦异常无法快速恢复。
- 监控缺失:只关注决策结果,不监控耗时、拒绝率、命中规则分布,问题发现滞后。
复盘结论:授信决策引擎的成败,往往不取决于算法多先进,而取决于工程治理是否到位。接口契约、策略版本、原因码体系、灰度机制、监控指标,是必须从第一天就设计好的基础设施。
六、整体课程框架
本课程共 30 章,围绕“API 接口 + 策略服务”两条主线展开,整体分为五个模块:
- 基础与架构:决策引擎定义、演进、整体架构与领域模型。
- API 接口设计:接口契约、鉴权、幂等、限流、错误码、版本管理。
- 策略服务设计:规则编排、模型集成、评分卡、决策流、灰度发布。
- 工程与治理:性能优化、监控告警、日志审计、配置管理、容灾降级。
- 实战与演进:多业务线接入、实时决策、策略迭代与平台化演进。
通过本课程,你将能够从零设计一套可落地、可扩展、可治理的授信决策引擎 API 与策略服务体系,并在真实业务场景中平衡风险、效率与合规。