1. 课程导入
1.1 为什么Stage 3的ECL计量值得单独学习
在预期信用损失(Expected Credit Loss,ECL)三阶段模型中,Stage 1和Stage 2的计量逻辑相对标准化:Stage 1按12个月预期信用损失计量,Stage 2按整个存续期预期信用损失计量,两者共享同一套参数体系,差异主要体现在时间窗口。而Stage 3面对的是已发生信用减值的资产,其ECL计量不再是“前瞻性拨备”的简单延伸,而是转向以可回收金额为核心的损失确认逻辑。这意味着模型假设、现金流预测、折现率选择、担保品处理、减值转回判断等环节都发生了实质性变化。
实务中,许多机构在Stage 3上出现的问题并非模型精度不足,而是概念混淆:把Stage 3当作“Stage 2的延长版”,继续沿用组合参数法,导致减值准备与逐笔可回收金额脱节;或者把会计减值与监管分类、资本计量混为一谈,造成口径冲突。本课程将Stage 3单独成章,正是为了把这条“从组合到逐笔、从概率到现金流、从拨备到可回收”的路径讲透。
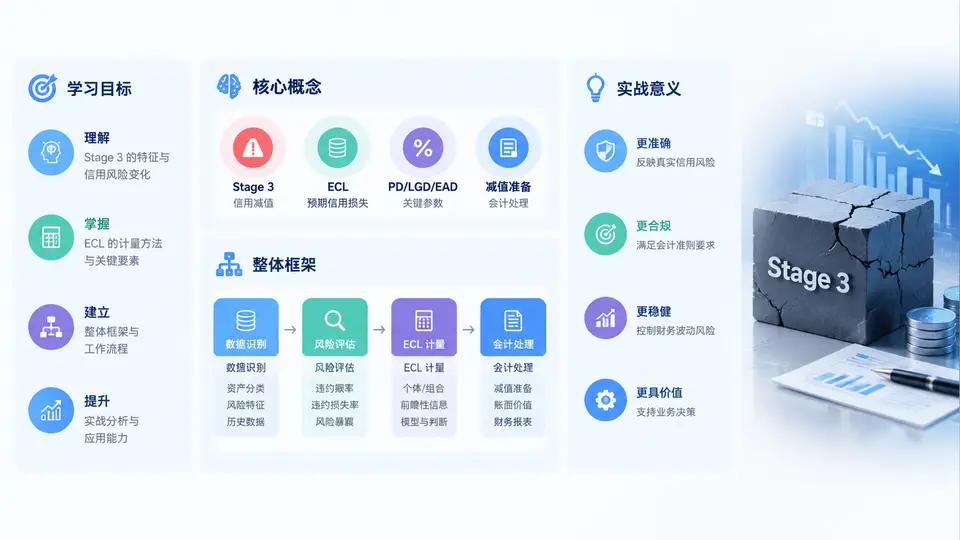
1.2 学习目标
完成本章学习后,学员应能够达到以下四个层次的目标:
- 概念层:准确区分Stage 3与Stage 1/2在计量目标、输入参数、折现基准上的本质差异,理解“已发生信用减值”的判定标准。
- 方法层:掌握逐笔现金流折现法(DCF)、担保品覆盖法、观察值法等主流Stage 3 ECL计量方法及其适用边界。
- 操作层:能够独立完成一笔Stage 3资产的ECL测算,包括合同现金流重估、回收时间表编制、折现率选取与减值转回判断。
- 治理层:识别Stage 3计量中的常见误区与审计关注点,建立可复核、可追溯的底稿逻辑。
1.3 核心概念辨析
Stage 3计量的核心概念可以归纳为“一个目标、两个基准、三个变量”。
一个目标:计量报告日该资产预计可收回金额与账面余额之间的差额,即减值损失。注意,这里的“可收回金额”是会计口径,不等于监管口径下的不良贷款处置回收率。
两个基准:一是合同现金流基准,即原合同约定的本金与利息;二是折现基准,即采用原实际利率(EIR)或经信用调整的实际利率折现。Stage 3不得使用新的市场利率重新折现,否则会人为平滑损失。
三个变量:回收金额、回收时间、折现率。三者共同决定ECL现值,其中回收时间的敏感性常被低估——回收推迟一年,即使金额不变,现值也会显著下降。
关键公式:
ECL(Stage 3) = 账面余额 - Σ [预期回收现金流_t / (1 + EIR)^t]
其中:
  账面余额 = 本金 + 应收利息 - 已计提减值(如有)
  预期回收现金流_t = 合同现金流重估后的净回收额(含担保品处置净额)
  EIR = 初始确认时确定的实际利率(或经信用调整的实际利率)
  t = 回收时点(通常以年为单位,按实际天数折算)
1.4 整体框架:从判定到披露的闭环
Stage 3 ECL计量不是孤立的计算动作,而是一个包含六个环节的闭环流程。下图展示了这一流程的核心节点与输入输出关系。
这一闭环中,环节①和环节⑤是最容易被忽视的治理节点。减值判定若缺乏客观证据支撑,后续计量再精确也是空中楼阁;减值转回若条件不严,则可能成为利润操纵的通道。
1.5 实战意义:三个真实场景
场景一:单笔对公贷款展期后的ECL跳升。某企业贷款因现金流断裂被展期,银行将其下调至Stage 3。若继续沿用Stage 2的组合违约概率法,ECL可能仅上升20%;但按逐笔DCF法重估,考虑担保品处置折价与18个月回收周期,ECL可能上升至账面余额的45%。两者差异直接冲击当期损益。
场景二:零售不良资产包的回收率曲线。信用卡不良资产通常采用观察值法,按账龄设定回收率。若某机构直接套用行业平均曲线,而未按自身催收策略、客群结构校准,会导致ECL高估或低估。Stage 3要求对回收率曲线的自身数据充分性进行验证。
场景三:减值转回引发的审计问询。某借款人重组后经营改善,机构拟转回部分减值。审计关注点在于:改善是否具有可持续性、是否与初始确认时的信用调整EIR逻辑一致、转回金额是否超过按原EIR折现的摊余成本。这些都需要在底稿中提前准备。
1.6 常见误区与复盘清单
误区一:用Stage 2的PD×LGD×EAD框架直接计算Stage 3。Stage 3的核心是逐笔现金流,而非组合参数乘积。
误区二:折现率随意选用当前市场利率或贷款利率。Stage 3必须使用原实际利率,否则损失确认时点被人为转移。
误区三:担保品价值按账面价值或评估值全额计入,未扣除处置费用、时间折现和法律障碍。
误区四:减值转回条件宽松,将“未进一步恶化”视为“显著改善”。
以下清单可用于Stage 3计量底稿的自查:
| 检查项 | 关键问题 | 常见缺陷 |
|---|---|---|
| 减值判定 | 是否有客观证据支持Stage 3分类? | 仅凭逾期天数,未结合借款人财务困境 |
| 现金流重估 | 合同现金流是否按重组条款更新? | 仍使用原还款计划,未反映展期/减免 |
| 担保品 | 是否扣除处置费用与时间折现? | 直接使用评估值,未考虑变现折扣 |
| 折现率 | 是否使用原EIR或信用调整EIR? | 误用市场利率或加权平均利率 |
| 回收时间 | 回收时间表是否有依据? | 统一按1年回收,未区分资产类型 |
| 转回判断 | 改善是否具有可持续性? | 将短期催收回款视为信用改善 |
| 披露与底稿 | 参数假设是否可追溯? | 缺少敏感性分析,假设无来源 |