1. 课程导入
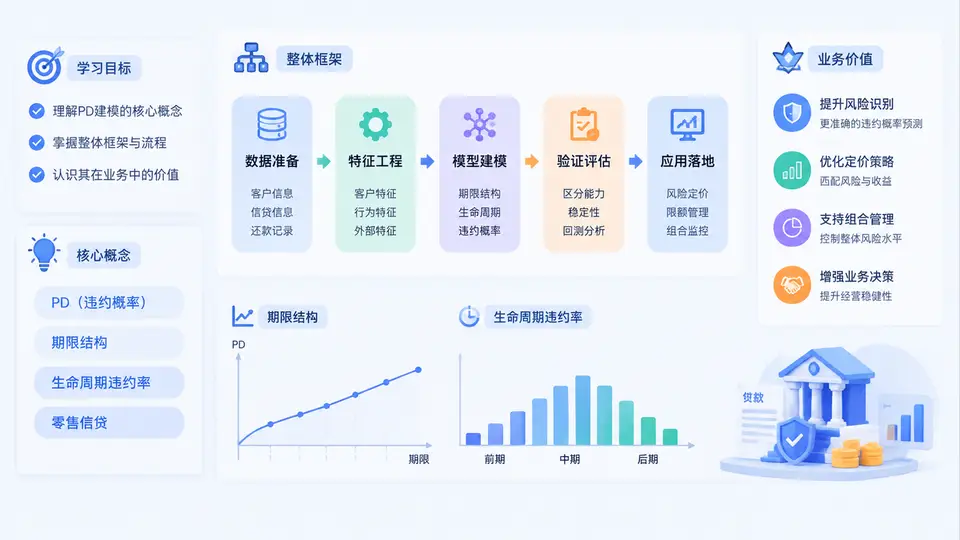
欢迎进入《零售信贷PD期限结构与生命周期违约率建模》课程。在零售信贷风险管理中,违约概率(Probability of Default,PD)是最基础、也最关键的量化参数之一。它不仅是监管资本计量、IFRS 9预期信用损失(ECL)计提、风险定价与授信审批的核心输入,更直接影响一家机构的风险偏好、资产质量与盈利能力。然而,零售信贷与对公信贷存在显著差异:客户数量庞大、单笔金额小、行为数据丰富、违约事件高频但分散,且违约风险随时间呈现明显的期限结构与生命周期特征。因此,简单套用对公PD建模方法往往难以奏效。
本课程的目标,是帮助学员系统掌握零售信贷PD建模的完整方法论,尤其是如何刻画期限结构(Term Structure)与生命周期违约率(Lifecycle Default Rate),并能够将模型结果落地到定价、拨备、资本计量与组合管理中。第1章作为导入,将回答四个问题:学什么、为什么学、整体框架是什么、业务价值在哪里。
一、学习目标:从“会算PD”到“会建PD曲线”
很多从业者最初接触PD时,往往只关注一个静态数值,例如“某客户未来12个月违约概率为3%”。但在零售信贷中,这个数值远远不够。我们需要回答的是:客户在放款后第1个月、第6个月、第12个月、第24个月的违约概率分别是多少?不同账龄、不同期限、不同产品下的违约风险如何变化?这些变化如何影响拨备与定价?
因此,本课程的学习目标分为四个层次:
- 概念层:理解PD、期限结构、生命周期违约率、账龄(Vintage)、滚动率、生存分析等核心概念及其关系。
- 方法层:掌握从数据准备、标签定义、特征工程到模型训练、校准与验证的完整流程。
- 结构层:能够构建PD期限结构曲线,识别生命周期中的风险高峰与衰减规律。
- 业务层:将模型输出转化为定价、拨备、资本、限额与催收策略,形成闭环。
核心转变:从“单点PD”转向“PD曲线”,从“静态评分”转向“动态生命周期风险刻画”。这是零售信贷PD建模区别于传统对公建模的关键。
二、核心概念:PD、期限结构与生命周期违约率
在展开建模之前,必须统一语言。零售信贷PD建模涉及几个容易混淆的概念:
| 概念 | 定义 | 典型用途 |
|---|---|---|
| PD(违约概率) | 借款人在特定时间内发生违约的可能性 | 定价、审批、资本计量 |
| 期限结构 | PD随剩余期限或观察期限变化而形成的曲线 | ECL、久期管理、产品设计 |
| 生命周期违约率 | 按账龄(MOB)统计的违约率,反映放款后风险演变 | Vintage分析、早期预警 |
| 滚动率 | 客户从正常、逾期、违约等状态间迁移的比例 | 状态转移模型、催收策略 |
| 生存分析 | 研究事件发生时间与影响因素的方法 | 动态PD、提前还款与违约竞争风险 |
其中,期限结构关注“不同时间窗口的PD如何变化”,生命周期违约率关注“同一批客户随着账龄增长,违约率如何演变”。两者结合,才能完整刻画零售信贷资产的风险轨迹。
提示:零售信贷中,违约率通常不是单调递增或递减的。常见形态是:放款后前3~6个月风险较低,随后逐渐上升,在12~24个月达到高峰,之后因客户筛选与提前还款而下降。这种“驼峰形”曲线是生命周期建模的重点。
三、整体框架:从数据到决策的六步流程
本课程将围绕一个可落地的建模框架展开。该框架不是单纯的技术流程,而是从业务问题出发、最终回到业务决策的闭环。
- 业务定义与目标设定:明确模型用途(定价、拨备、资本或组合管理),确定观察期、表现期与违约定义。
- 数据准备与标签构建:整合申请、行为、征信、还款与催收数据,构建账龄、MOB、违约标签与竞争风险标签。
- 探索性分析与Vintage分析:通过Vintage曲线、滚动率矩阵、生存曲线识别风险演变规律。
- 特征工程与模型选择:构建静态特征、动态行为特征与时间相关特征,选择逻辑回归、生存模型或机器学习方法。
- 模型训练、校准与验证:确保PD输出具有区分度、校准度与稳定性,并进行跨期验证。
- 业务应用与监控:将PD曲线嵌入定价、ECL、资本与限额管理,建立持续监控与迭代机制。
这一框架的核心思想是:PD不是孤立数字,而是时间、客户与产品交互的结果。只有把期限结构与生命周期纳入模型,才能真正反映零售信贷的风险本质。
四、业务价值:为什么值得投入
零售信贷PD期限结构与生命周期建模的业务价值,体现在五个方面:
- 更精准的定价:不同期限、不同账龄的风险不同,差异化定价可提升风险调整后收益。
- 更合规的拨备:IFRS 9要求按阶段计提ECL,期限结构PD是核心输入。
- 更有效的资本管理:PD曲线影响资本占用与RAROC,支撑组合优化。
- 更前瞻的风险预警:Vintage与滚动率分析可提前识别资产质量恶化。
- 更精细的客户经营:根据生命周期阶段制定授信、提额、催收与挽留策略。
常见误区:不少团队直接用12个月PD乘以期限得到多年PD,忽略生命周期形态与提前还款竞争风险,导致拨备高估或低估。另一种误区是只做静态评分,不跟踪账龄变化,模型上线后迅速失效。本课程将逐一拆解这些陷阱。
五、案例场景:一张Vintage曲线带来的启示
假设某消费金融公司发行了一款36期等额本息产品。风控团队最初使用统一PD进行定价,结果发现:放款后第6~18个月的违约率显著高于预期,而第24个月后违约率下降。进一步做Vintage分析后发现,不同放款月份的客户质量差异很大,且早期逾期客户在后续账龄中违约概率更高。
如果只用一个静态PD,公司会低估中期风险、高估长期风险,导致定价偏低、拨备不足。引入期限结构与生命周期违约率后,团队能够:
- 按账龄设定差异化拨备比例;
- 对高风险Vintage提前收紧授信;
- 在定价中加入期限溢价与账龄调整因子;
- 对早期逾期客户实施更积极的催收策略。
这个案例说明,PD建模不是技术炫技,而是直接服务于资产质量与盈利能力的经营工具。
六、本章小结与学习准备
本章作为课程导入,明确了零售信贷PD期限结构与生命周期违约率建模的学习目标、核心概念、整体框架与业务价值。你需要建立三个基本认知:
- PD是时间的函数:不同期限、不同账龄的违约风险不同,必须用曲线而非单点刻画。
- 生命周期是零售信贷的核心特征:Vintage、滚动率与生存分析是理解风险演变的关键工具。
- 建模必须闭环到业务:定价、拨备、资本、限额与催收,都是PD曲线的应用场景。